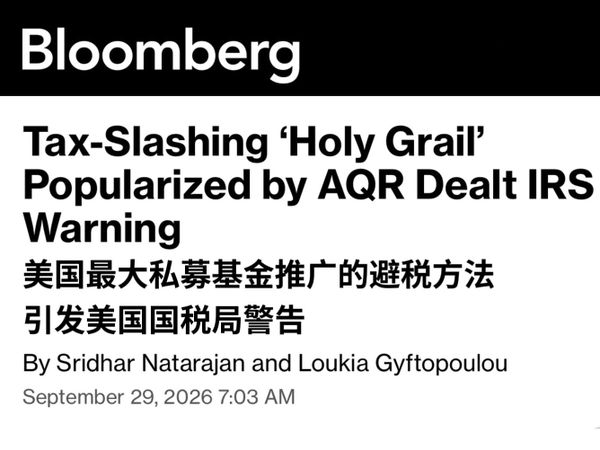
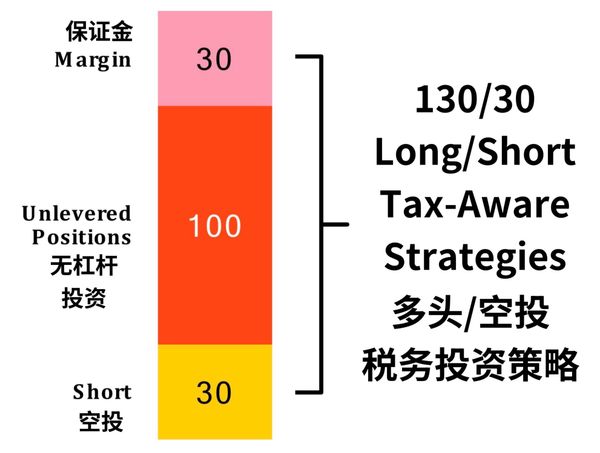
Paid-members only Jurisdictional Tax 国家及地区税法 美国投资所得避税方法遭美国税局警告 我们过去的一篇文章中,提到了美国最大的对冲基金AQR Capital Management(“AQR”)高调宣布投资所得无需再在美国纳税。我们也在另一篇文章中,详细介绍了这种称为“多头/空头税务投资策略”(Long/Short Tax-Aware Strategies)或者简称为“130/30”。 2026年9月29日,彭博报道了一篇《AQR推广的“减税圣杯”引发美国国税局警告》(Tax-Slashing 'Holy Grail' Popularized by AQR Dealt IRS Warning),报道了美国税局在2026年9月28日发布了《2026-62通知》(Notice 2026-62),在《2026-62通知》第3部分中对相关避税方法发出警告。 一、《2026-62通知》主要内容 第3部分专门针对美国税局认为可能存在滥用倾向的“
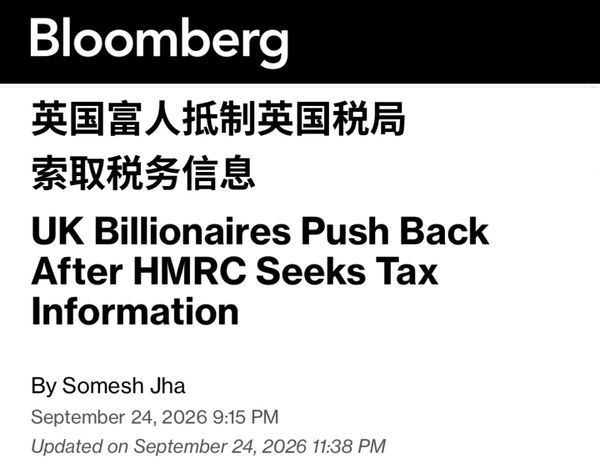
Paid-members only Jurisdictional Tax 国家及地区税法 英国税局从富人索取税务信息 2026年9月24日,彭博报道了一起《英国富人抵制英国税局索取税务信息》(UK Billionaires Push Back After HMRC Seeks Tax Information)的新闻,我们可以看全球一些税局已经不满足于其他税务所交换的信息(无论是自动交换的信息如CRS,还是按需交换的信息),直接要求纳税人提供更多信息。一起看看在英国的情况。 2025年,英国议会的一个跨党派委员会曾指出,英国税局(HMRC)对亿万富翁的财务状况掌握不全。因此,HMRC近年加大对英国富人的掌控。 据服务于富人的税务及其他顾问透露,HMRC向所有英国富人发出的信函,要求其提供有关房产、信托、公司资产、投资、收入来源细节、财务架构的详尽信息。 彭博查阅了这些信函的摘录,内容显示HMRC意欲全面掌握亿万富翁的财务状况——涵盖从商业权益、投资到持有其财富的各类复杂架构。HMRC还主动联系部分亿万富翁,希望在他们提交纳税申报表之前进行会面。 HMRC向彭博表示,信函已发送给所有在英国有税务关联的富人(甚至包括非英国税务居民),且此类沟通并非强制性,富人可以拒绝与官员会面。该部门称,已有不少人
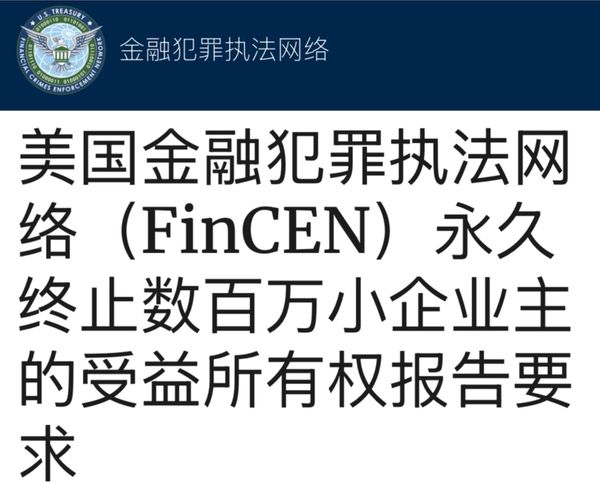
Paid-members only Jurisdictional Tax 国家及地区税法 美国企业及人士无需申报受益所有人 2026年8月11日,美国金融犯罪执法网络(“FinCEN”)发布《FinCEN 永久取消针对数百万实体的受益所有权报告要求》(FinCEN Permanently Ends Beneficial Ownership Reporting Requirements for Millions of Small Business Owners)的公告,美国企业及人士无需再根据“企业透明法案”(Corporate Transparency Act)申报“受益所有人”(也就是企业背后真正的最终受益人)。而且,美国企业及人士以前所申报的所有信息将会删除。已经向FinCEN提供相关信息的美国人士,无需再就相关信息进行更新。 在新规则下,只有根据外国法律成立的公司(“外国公司”),并通过向州务卿或类似机构提交文件,在美国任何州或部落管辖区注册开展业务的实体,才需要向FinCEN报告。而且,外国公司只需要报告外国人士的相关受益所有人信息,无需提供美国人士的信息。
Paid-members only Jurisdictional Tax 国家及地区税法 新加坡推出基金相关的税务及其他优惠政策! 为了应对香港计划对基金推出相关免税优惠,以加强香港作为全球资产管理中心的地位,作为竞争对手之一的新加坡马上跟上相关政策。2026年8月19日,新加坡金融管理局(MAS)宣布一系列措施,旨在提升新加坡作为领先资产管理中心的竞争力,巩固高价值资产管理活动,深化行业能力,并吸引顶尖的资产管理人才。具体措施包括: 一、基金管理服务所产生的利润相关回报(Carry)免税 MAS和新加坡财政部(MOF)计划,向符合条件的基金(包括公司、合伙企业或个人)直接或间接提供基金管理服务,而根据合同赚取符合条件的Carry免税。政策预计将于2027课税年度生效。 相关基金需满足新加坡经济实质要求,包括最低员工人数。 这项免税政策将考虑现行的商业基金管理安排,具体将于2027年财政预算案中公布。
Paid-members only Jurisdictional Tax 国家及地区税法 瑞典可能对富人征收财富税及离境税 2026年8月28日,彭博(Bloomberg)报道了《随着财富税提案势头渐强,瑞典富豪考虑迁离》(Sweden’s Rich Weigh Exit as Wealth Tax Proposals Gain Momentum)。继中国对富人信托征收离境税后,瑞典可能成为下一个国家对富人征收离境税及财富税。我们看看报道的重点内容: 一、政治环境变化 瑞典将在9月举行大选,由四个在野党组成的联盟,目前在民调中领先5.7%。四个在野党中,包括了支持对富人征税的左翼党(Left party)及绿党(The Greens)。因此,当在野联盟胜选后,那两个党派可能落实对富人征收的财富税及离境税政策。2021年,当邻国挪威的左翼政党上台后增加了对富人的征税,导致了一些富人离开挪威,因此让瑞典富人警觉起来。 二、两党税收政策 左翼党正在发起一项针对富人的税收运动,并表示可能需要同时征收离境税,以惩罚富人透过离境来避税。而且,该党还希望探讨对豪宅征收新的国家财产税。绿党也有类似建议。 这两个政党认为,即便对富人征税,
Paid-members only Jurisdictional Tax 国家及地区税法 阿联酋进项抵税要求尽职调查 2026年7月22日,阿联酋联邦税务局颁布了《2026年第13号决议》(Federal Tax Authority Decision No.13 of 2026),对于《增值税法》第54条(副条)的规定,明确纳税人(Taxable Persons)在抵扣进项增值税额之前,必须对供应商身份、真实性及交易合法性执行强制性的验证程序与尽职调查要求,否则不能抵扣。该决议自2026年10月1日起生效。 一、供应商尽职调查 纳税人与供应商合作时,必须从以下四个维度进行身份及资质审查: 1、身份验证 当供应商为自然人,纳税人需获取有效身份证明,且必须在交易前进行面对面或线上虚拟会面;当供应商为法人,纳税人需通过官方数据库核实注册信息或获取公司注册证书(确保名称、地址、员工等信息一致),同时必须获取授权代表(董事、代理人或员工)的有效身份证明。 2、实质经营性验证 纳税人需通过电子手段或实地考察,确认供应商具有实际经营场所,且该场所与其业务性质相符。 3、风险评估 纳税人需审查供应商是否存在以下风险指标,
Paid-members only Jurisdictional Tax 国家及地区税法 全球最大对冲基金宣布美国投资所得免税 1789年,美国国父之一的富兰克林(Benjamin Franklin)在信上留下了一句非常经典的话: 除了纳税及死亡外,没有任何事情是确定的。 Nothing is certain except death and taxes. 不过,世界上最大对冲基金公司AQR Capital Management(“AQR”)在几年前就在其网站公开宣布,只有死亡是确定的(Now There's Nothing Certain But Death),也就是意味着不一定再需要纳税。 2026年8月4日,彭博对AQR以及节税策略进行深入报道《A Tax Strategy for the Rich Built the World’s Largest Hedge Fund 》(富人的避税策略打造了全球最大的对冲基金)。我们看看相关报道的一些重点:
Paid-members only Jurisdictional Tax 国家及地区税法 越南不实施CRS不代表在国际税收就不合作 目前,大部分国家对境外所得税收的信息主要来源于CRS,因此很多人以为规避CRS就可以成功“避税”。规避CRS的其中一个方法,就是将金融资产转移至非CRS国家,比如越南。到本文发布日为止,越南仍未实施CRS,但是这不等于越南选择在国际税收合作中躺平,更不代表其他国家没有办法从越南取得信息。我们来看看越南未躺平的其中一个证据。
Paid-members only Jurisdictional Tax 国家及地区税法 香港改革企业财资中心税务优惠制度 2026年7月27日,香港财经事务及库务局与税务局宣布,由当天起至9月4日就“企业财资中心税务优惠制度”(简称CTC)的改革展开公众谘询,并目标于2026年内就现行CTC的个别定义,透过发出行政指引(也就是DIPN)作出厘清,以及于明年上半年向立法会提交法例修订建议。 如果说某项香港税收优惠最受跨国企业诟病的,CTC肯定名列前茅。毕竟揆创在香港实务中,遇到部分跨国企业主动放弃这个让利得税税率减半的税务优惠。我们一起看看CTC政策的背景、问题,然后再看讨论这项改革。 一、政策背景 2016年前,新加坡提供低至8%的财资中心优惠所得税率及极具弹性的利息扣除机制,吸引了大量跨国企业将财资中心设在新加坡。香港为了防止企业财资业务流失,并吸引中资及全球跨国企业到香港设立财资中心,香港政府在2016年中正式引入CTC,提供满足条件的CTC享受利得税税率减半优惠。
Paid-members only Jurisdictional Tax 国家及地区税法 英国拟改革就公司资本分配股东的税务政策 2026年6月23日,英国税局(HMRC)正式发布了《Modernising the taxation of distributions and repayments of capital from companies》(《对公司资本分配和偿还的税收制度进行现代化改革》,简称《资本分配改革》)的公众咨询文件。 英国现行相关税法框架最早可追溯至1965年,因此再无法满足现今商业实体架构与跨境交易日益发展及复杂的情况,造成所得税与资本利得税之间存在巨大套利空间:透过人为操作,使英国税率较高的收入变成英国税率较低的资本利得。 HMRC的改革核心目标是:在不干扰正常商业的前提下,消除税率套利漏洞,统一境内外公司分配的税收待遇,并全面更新反避税体系。主要改革如下:
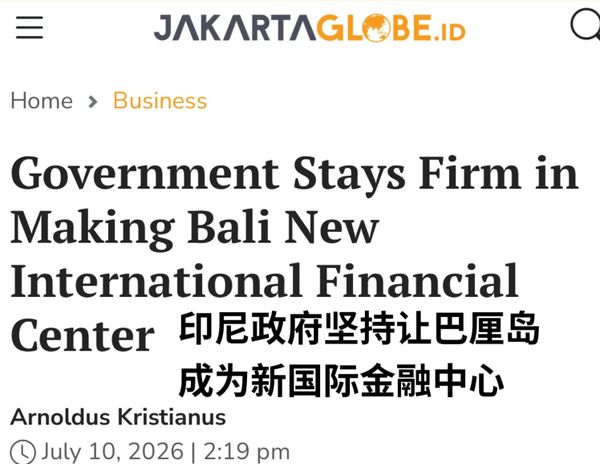
Paid-members only Jurisdictional Tax 国家及地区税法 巴厘岛将成为税务天堂 揆创的客户经常问,哪里有既适合生活,税务又优惠的国家或地区?香港及新加坡生活成本太高,压力太大;迪拜及其他中东国家天气太热,难以生活。现在富人及高净值人士将会有一个新的选择:印尼巴厘岛。 2026年7月10日,印尼传媒Jakata Globe报道了关于印尼政府坚定推进在巴厘岛建立国际金融中心的计划,而该中心将提供税收优惠和特殊的法律框架,旨在吸引更多外资,并将资金投入到具有商业可行性的战略项目中。
Paid-members only Jurisdictional Tax 国家及地区税法 香港将接受以人民币缴纳印花税! 2026年7月8日,香港立法会历史性通过《2026年印花税(修订)(第2号)条例草案》(简称《修订条例》),明确了双柜台证券人民币柜台交易的印花税以人民币计算和缴付的安排,并已经7月17日刊宪。〈修订条例》是香港历史上首次接受以人民币交付税款。 就《修订条例》落地实施的时间,香港交易所在7月22日发布公告称,就上述《修订条例》的规定将会作出优化安排,将预期于2027年年中实施,但最终日期取决于《修订条例》的公告生效日期、监管批准及市场准备情况而定。我们一起看看《修订条例》的关键内容:
Paid-members only Jurisdictional Tax 国家及地区税法 非洲国家佛得角将在2027年实现CRS交换 经合组织在2026年5月26日发布《Cabo Verde commits to start automatic exchange of financial account information for tax purposes by 2027》(佛得角承诺在2027年前开始出于税务目的自动交换金融账户信息),报道了非洲国家佛得角(Cabo Verde,在2026年世界杯中成绩优异而全球瞩目)承诺在2027年9月之前根据共同报告标准(CRS)自动交换金融账户信息。 非CRS国家再少一个!
Paid-members only Jurisdictional Tax 国家及地区税法 巴拿马实施外国被动所得免税要求 自2020年以来,传统避税天堂巴拿马(Panama)被欧盟拉入了税收黑名单(EU list of non-cooperative jurisdictions),严重影响了其国际声誉,导致近年来高净值人士及跨国企业使用巴拿马的实体大幅减少。 根据国际律所贝克·麦坚时律师事务所(Baker Mckenzie)在2026年5月29日的报道《Panama: New Economic Substance Rules for Foreign Passive Income》(巴拿马:针对外国被动收入的新经济实质规则),巴拿马为了争取从欧盟税收黑名单除名,参考了新加坡及香港的做法,对外国被动所得实施经济实质性规则:当巴拿马实体没有当地的经济实质性,那么其外国所得有可能需要在巴拿马纳税(目前的规定是无条件免税,即便巴拿马实体在当地没有经济实质性)。我们一起看看新规则的相关重要内容:
Paid-members only Jurisdictional Tax 国家及地区税法 纽约全款买房缴1%税但贷款买房不用? 2026年5月14日,彭博的一篇《纽约计划对现金购买的100万美元以上房产征税》(New York Plans Tax on Homes over $1 Million Purchased With Cash ),报道了美国纽约州议员正计划对纽约市售价至少100万美元且全款购房征收新税,而且未来扩展至纽约州所有售价超过100万美元的现金购房,包括郊区和北部地区的房产。新税将为购房价格的1%,由买方支付。纽约市的这项税收预计就能筹集1.6亿美元,用于填补该市的预算缺口。 根据非营利组织纽约市社区中心汇编的数据,2025年上半年纽约市近1.8万笔交易中,全款交易占了60%以上。报告发现,在曼哈顿,2025年1月至6月期间,超过300万美元的房产交易中,90%都是全款交易(在纽约买房的人真的好有钱)。买房者选择全款买房有两个原因: * 对于纽约市竞争异常激烈的房地产市场中的卖家来说,全现金交易也是一个颇具吸引力的选择:它比处理有时耗时漫长的抵押贷款审批流程更快,而且交易失败的可能性也更低(这方面中国房产卖家也肯定理解);以及 * 抵押贷款成本高昂。
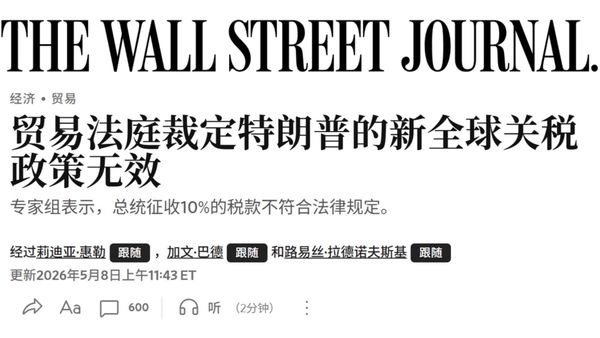
Paid-members only Jurisdictional Tax 国家及地区税法 特朗普新实施的临时性10%关税又次被法院否决 2026年2月,美国最高法院驳回特朗普依据《国际紧急经济权力法》征收一系列关税措施后,特朗普在被驳回的数小时后,宣布援引《贸易法》第122条以解决“国际支付问题”为由,征收10%临时性(150天)的新关税。 不过,在2026年5月7日,华尔街日报报道称,美国联邦贸易法庭在同日裁定,特朗普上述事实的新关税无效。要点如下: 一、法院核心论点 法院的核心论点在于“法律定义的严格性”。1974年《贸易法》第122条规定,只有美国出现重要及严重的国际收支赤字时,总统才有权征收临时性关税。但是,特朗普引用的原因是“商品贸易逆差”和“经常项目赤字”,但在当年《贸易法》的语境下,这两个概念不等同于第122条的国际收支赤字。 因此,法院裁定总统对第122条的解释过于广泛,超过了国会授予的狭隘权力。因此,上述临时性关税被判定为越权(Ultra Vires)行为,在法律上无效。
Paid-members only Jurisdictional Tax 国家及地区税法 澳洲2026-27年预算在个人及企业税务方面的重大改革 2026年5月12日,澳洲联邦政府发布2026-27年度预算案,标志着澳洲税制进入了一个深层次的转型期。这份预算案不仅关注到受通胀影响的民生,更通过结构性改革,试图解决困扰澳洲多年的住房危机与财政可持续性问题。以下是对2026-27预算案中涉及个人及企业税务方面重大改革的简要总结: 一、个人税务方面 1、降低个人所得税 澳洲政府在预算中进一步细化了针对中低收入者的减税路线图,持续落实所谓的“减税阶梯”。在2026-27年,收入在澳元$18,201至$45,000之间的税率,将从目前的16%降至15%,并计划在27-28年度降至14%,降低低收入人士的税务负担。 2、结束负扣税(Negative Gearing) 这是预算案中最具震撼力的政策。为了抑制房价飞涨并鼓励新房供应,政府对备受争议的负扣税进行了深化改革。负扣税是指因投资房产所发生的利息费用、维护费、税费等超过租金收入所造成的“损失”,可以抵扣其他个人所得(如工资)。 自2027年7月1日起,负扣税优惠将全面限制于一手新楼(New Builds)。这意味着,未来投资者购买二手房将不再能利用投资亏损来抵扣个人工资收