Paid-members only International Tax 国际税法 欧洲通过新的电子商务规则并征收包裹处理费 2026年9月16日,为应对来自非欧盟网络商店的包裹数量不断增长而产生的税收、成本及安全等问题,欧洲议会正式批准关于《欧盟海关法典》(EU Customs Code)的历史性改革:被称为自1968年欧盟关税同盟成立以来最深刻的一次海关制度重塑。我们一起看看这项改革的重点: 一、改革要点 1、非欧盟卖家及电商平台属于进口商 非欧盟跨境卖家及电商平台不再仅仅是交易的“撮合者”,而被《欧盟海关法典》定义为负责任进口商,必须对向欧盟消费者销售的所有商品承担关税、增值税清缴、数据申报及产品合规的全责。 2、新增欧盟统一处理费(Handling Fees) 自2026年11月1日起,所有从非欧盟地区直邮给欧盟消费者的直包包裹,均需缴纳由欧盟委员会统一制定的包裹处理费,以弥补海关监管成本。手续费的具体金额待定,并每两年进行一次调整,以确保其与实际成本保持比例。 3、取消避税空间与严厉惩罚 《欧盟海关法典》彻底堵塞过去利用低值免税额(150欧元关税门槛)或空壳公司拆单避税的漏洞;对屡次违规的企业,最高可处以过去12个月进口总额1%至6%的巨额罚款。 4、数字税收与管理集中化
Paid-members only International Tax 国际税法 经合组织发布全球最低税一揽子文件及更新 2026年9月11日,经合组织发布了全球最低税一揽子的文件及更新,以支持全球最低税一致实施和应用。作为全球最低税进入实操期后的关键制度补丁,该文件通过三大核心机制,对国际税收制度和跨国企业的税务管理带来了深远影响。 一、核心内容 1、启用“全面立法同行评审”机制 经合组织制定了详细的审查标准与评估方法,正式取代了此前暂行的“成员国自我声明”模式,由包容性框架对各国已立法的收入纳入规则(IIR)、欠税支付规则(UTPR)及合格国内补充税(QDMTT)进行强制性同行审查。 如机制发现不一致之处,包容性框架将提出建议,帮助各司法管辖区解决这些问题。机制的目的旨在确保全球最地税在各个司法管辖区得到一致应用,从而保持公平的税务竞争环境,同时通过一致和协调的结果为企业提供更大的税收确定性并降低合规成本。 2、升级GloBE信息申报表(GIR) 配合此前的“并排安全港”(Side-by-Side Safe Harbour,也就是承认美国最低税)等永久性简化措施,经合组织更新了GIR数据项与填报指引,为2025年12月31日及以后开始的财年设定了标准化的申报模板。 3、补充行政指
Paid-members only International Tax 国际税法 联合国国际税收合作框架公约进入条款磋商阶段 联合国的《国际税收合作框架公约》(UN Framework Convention on International Tax Cooperation,简称《框架公约》)第五次会议,定于2026年8月3日至13日在美国纽约联合国总部举行。会议将会就起草一份具有法律约束力的框架公约以及两份早期议定书,就具体条款进行磋商,并计划于2027年联合国大会第82届会议期间正式提交审议。根据联合国在网站公布的会议工作计划,会议的核心讨论将围绕三大核心文件草案展开:
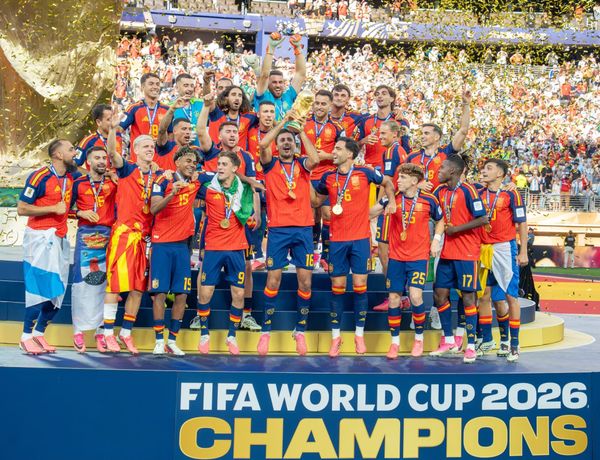
Paid-members only International Tax 国际税法 西班牙球员的世界杯冠军奖金需在主办国纳税 2026年美加墨世界杯落幕,西班牙国家队夺得冠军,并揽获5000万美元的奖金。然而,与以往数届世界杯向参赛球员取得的冠军奖金提供免税优惠不同,这次美加墨主办国并没有就相关奖金提供税务优惠。而且,由于这次世界杯在三个国家举办,这三国约定按照比赛场次举行地划分征税权。在西班牙队的8场比赛中,有7场比赛在美国进行,因此5000万美元奖金中约有4460万美元(约占89.2%)被认定为在美境内产生的劳务所得,因此我们来重点看看西班牙取得的冠军奖金在美国的税务影响。
Paid-members only International Tax 国际税法 联合国《双边税收协定模版》增加对科技公司的征税力度 经合组织在2021年推出了双支柱(Two Pillars)方案,以解决跨国企业的避税问题。截止本文发布日,只有支柱二(全球最低税)已经在全球多个国家及地区实施,而对特大规模的科技公司如谷歌和脸书征税的支柱一却因为美国反对(毕竟大部分特大规模的科技公司属于美国公司)而迟迟没有实施(根据经合组织的规则,需要全部成员一致同意才能实施)。 支柱一希望解决的,就是美国科技公司在低税地设立公司,然后透过线上在高税地国家提供服务。那么,根据目前的国际税规则,只要科技公司不在高税地设立公司或常设机构(聘请员工、租赁办公室等),那么一般无需在当地纳税。过去,很多国家尝试引入数字服务税(Digital Services Taxes)来解决无法对美国科技公司征税的问题,但由于受到了美国激烈的反对,很多国家(比如加拿大)最终都没有实施。
Paid-members only International Tax 国际税法 经合组织将《全球最低税实施工具包》发给全球税局 在2026年4月30日,经合组织(OECD)发布《全球最低税实施工具包》(The Global Minimum Tax Implementation Toolkit),为各国税务机关和政策制定者提供一套可操作的路线图,以确保全球最低税规则协调一致、高效落地。 《工具包》的主要内容总结如下: 一、 核心目标与背景 全球最低税规则旨在确保大型跨国企业在其运营的每个司法管辖区支付至少15%的最低税款。《工具包》主要目标是协助税务机关建立稳健且高效的国内合规框架,识别最佳实践,并减少纳税人与征管机构的合规负担。
Paid-members only International Tax 国际税法 经合组织的报告显示打工人的税负连续四年增长 2026年4月22日,经合组织(OECD)发布了《2026年工资税收报告》(Taxing Wages 2026,简称《报告》),《报告》重点分析了经合组织38个成员国家(主要为发达国家)在2025年的工资税收累进性(Progressivity,也就是工资及税负的关联性),以及其对员工实际收入和雇主劳动力成本的影响。《报告》共669页,重点简要如下:
Paid-members only International Tax 国际税法 印度拒绝外国投资者以毛里求斯协定享受税务优惠 2026年1月16日,路透社报道了一起在印度最高法院就外国企业享受税收协定的判决《India's landmark tax ruling on investments via Mauritius rattles global investors》(印度关于通过毛里求斯进行投资的里程碑式税收裁决令全球投资者感到不安)。从这个印度案例中,我们可以看到在实务中,要享受双边税收协定优惠其实挑战不小。
Paid-members only International Tax 国际税法 可轻易获取的不动产涉税信息交换框架(IPI) 《共同报告准则》(CRS)其中一个非常大的限制,就是它只交换金融资产的信息,非金融资产不交换。随着加密资产越来越盛行,全球在2027年始将会陆续实施《加密资产报告框架》(CARF),对加密资产信息进行全球交换。不过,除了金融资产及加密资产外,其他资产仍然没有纳入交换,为高净值人士创造了偷漏税的方法:将金融或加密资产转为其他无需交换的资产,来规避相关信息向税务局进行交换。在这些无需交换的资产中,最重要资产之一(如不是最重要的话)就是房产。近年来,跨境不动产持有量持续增加,背后就有避税因素推动。 2023年,经合组织向G20提交了一份报告,分析了涉及跨境不动产持有的税务透明度现状。报告认为,不动产信息的全球自动交换仍然有限,而且在各司法管辖区之间在报告范围和频率上存在显著差异,因此跨境不动产可能带来税务合规风险,所以加强税务透明度能带来实质好处:为税局提供必要的信息,以确保其在跨境不动产所有权及相关收入方面的税务合规性,而且更可以协助税局判断用于购买不动产的资金是否已先前申报出境并完税。 在该报告中,经合组织指出了对现状可进行的短期和结构性改进的潜在方向。它建议通过从法律和操作角度设计
Paid-members only International Tax 国际税法 2025年亚洲税收透明报告 2025年5月26日,经合组织(OECD)发布了《2025年亚洲税收透明:亚洲倡议进展报告》(Tax Transparency in Asia 2025 - Asia Initiative Progress Report,简称《报告》)。《报告》是由亚洲倡议组织(The Asia Initiative)编制,概述了亚洲各国及地区在实施国际税收透明度标准、加强合作以解决逃税和其他非法资金流动方面取得的集体进展,这是亚洲税收透明报告系列的第三版。《报告》有大量统计、案例研究及采访,总结了至今取得的重要成果。 一、亚洲倡议组织是什么 亚洲倡议组织在2022年成立,目的是建立一个平台,以实现更大的区域税务合作、税局同行体验共享,特别是旨在响应其成员国的具体需求,包括努力实施和使用国际税收透明度标准,以更好地恢复和调动国内资源。同时,它最大限度地利用交换的信息来解决逃税和其他问题,并维持亚洲地区资源的动员。 截止本文发布日,亚洲倡议一共有17个成员国及地区(简称“亚洲成员”),包括:中国、中国香港、中国澳门、
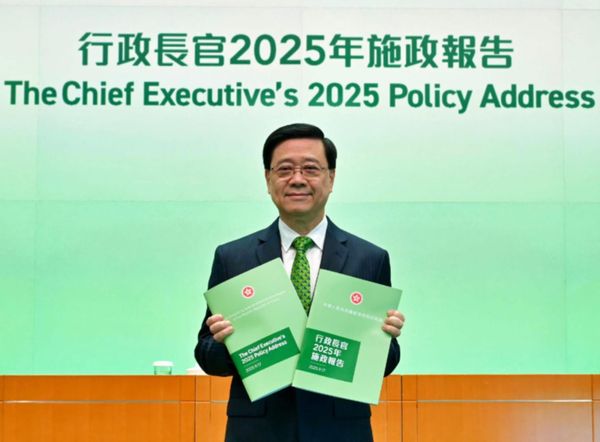
Paid-members only International Tax 国际税法 香港2025年施政报告税务政策一览 2025年9月17日,香港特区行政长官李家超向立法会发表一年一度的《行政长官2025年施政报告》,介绍未来他对香港特区的施政政策。关于税务政策方面,揆创总结了9点如下: 1、以税招商 建立更灵活的机制,允许行政长官及财务司司长制定符合国际规则的税务减免优惠措施,吸引高增值产业和高潜力企业落户香港。 2、财资中心 2026年上半年完成研究关于财资中心(CTC)的优化税务宽减措施,吸引更多内地企业在港设立财资中心。 3、基金家办 优化基金,单一家族办公室和附带权益的优惠税制,吸引更多基金及家办落户香港。
Paid-members only International Tax 国际税法 利用871(m)条款规避美国股息预提税 美国税法第871(a)(1)条规定,当外国居民(nonresident aliens)收到了来源于美国的股息、利息等所谓的“固定、可确定、年度或定期等收益、利润和收入”(简称为FDAP),那么外国居民需要承担30%预提税,并由支付方代扣代缴,除非双边税收协定规定了较优的预提税税率,或者税法另有规定。 以双边税收协定为例,根据《中美双边税收协定》,股息预提税规定最多不超过10%,因此中国居民可以享受10%的股息预提税。相对的,由于中国香港及澳门没有跟美国签署税收协定,因此这两个地区的居民所取得的美国股息需要缴纳30%预提税。不过,美国跟其他国家签订的双边税收协定中,10%的股息预提税率已经是最优惠了。 原来,美国税法中有其他规定,可以让外国投资者享受0%的股息预提税优惠!我们在这一篇文章中,将会介绍美国税法第871(m)条,以及利用这个条款来享受免税优惠的金融工具。 在文章正式开始前,我们表达对小红书两位粉丝“也不知道是谁的号”、“不想出现的小猫咪”的感谢,是两位提示了有美国股息免税的工具,才会最终有这一篇文章。
Paid-members only International Tax 国际税法 OECD’s Brazil G20 Report: Developments in International Taxation as of October 2024 In October 2024, the G20 convened in Brazil. As a key driver of global tax developments, the OECD presented its latest updates on international tax developments to the G20 finance ministers and central bank governors. Click here to download the full report. This article will focus on the progress in
Paid-members only International Tax 国际税法 经合组织的巴西G20报告:截止2024年10月的国际税发展 2024年10月,二十国集团(简称“G20”)在巴西召开会议。作为全球税务发展的主要推手,经合组织向G20的财长们及央行行长们汇报了最近的国际税务发展情况,请点击链接以下载报告。我们这一篇文章将分享关于国际财税信息交换的发展。
Paid-members only International Tax 国际税法 Wealth Tax May No Longer Be Distant Wealth Tax refers to taxation based on an individual's assets, which is different from the familiar Income Tax that is based on an individual's income. Only a very small number of countries in the world levy wealth tax, and the vast majority of countries still implement
Paid-members only International Tax 国际税法 全球财富税可能不再遥远 财富税(Wealth Tax)是指按照个人持有的资产来征税,跟我们熟悉的所得税(Income Tax)按照个人取得的收入来征税并不一样。全球只有非常少数国家征收财富税,绝大部分国家仍然实施所得税,中国目前基本上没有人提出征收财富税。所以,当您跟中国富人聊财富税的时候,还不如聊遗产税及赠与税(合称遗赠税)更靠谱一些,最少贩卖的“恐惧”较少。 但是,揆创国际认为,遗赠税在中国征收的难度很大,最主要是不符合中国传统的家庭价值观。毕竟,如果父母将家产向子女传承的时候需要缴纳一大笔税款,可想而知会对中国社会造成多大的反弹。相对来说,财富税征收的难度反而较低,而且也更贴合社会主义的价值观,因为可以相对实现公平:有钱的缴纳更多的税,不论钱怎么来。 征收财富税最大的难度,就是如何识别纳税人持有的所有资产(尤其是在境外的资产),并为这些资产定价。随着全世界越来越透明,信息越来越丰富,信息处理技术越来越发达,这两个问题的解决方法越来越多,解决质量越来越高。因此,我们认为财富税来到中国的速度会比想象中快很多。 很多人还是认为财富税不会来到中国。毕竟,一旦征收财富税后,富人就会倾向移民至没有财富税的国家
Paid-members only International Tax 国际税法 Qualified Refundable Tax Credits (QRTC) Will Transform the Global Tax Incentive System Qualified Refundable Tax Credits (QRTC) are rules introduced under Pillar Two of the BEPS Action Plan, also known as the Global Minimum Tax. We previously discussed this in our BEPS 2.0 articles, and this piece will focus specifically on QRTC. According to page 65 of the Global Minimum Tax
Paid-members only International Tax 国际税法 合格可退还税收抵免(QRTC)将改变全球税收优惠制度 合格可退还税收抵免(Qualified Refundable Tax Credit,简称QRTC)是BEPS行动计划支柱二(又称全球最抵税)引进的规则。我们以前在BEPS 2.0的文章中介绍过它,而我们将在这一篇文章中对它进行重点介绍。 根据全球最低税模范规则第65页,QRTC是指以下方式设计的可退还税收抵免: 成员实体(Constituent Entity)满足授予抵免的司法管辖区法律规定的获得抵免条件之日起四年内,必须以现金形式支付或以现金等价物形式提供。只能退还部分的税收抵免也属于QRTC,但前提是自成员实体满足授予抵免的司法管辖区法律规定的获得抵免条件之日起四年内,必须以现金形式支付或以现金等价物形式提供。QRTC不包括根据合格归集税(Qualified Imputation Tax)或不合格可退还归集税(Disqualified Refundable Imputation Tax)可抵免或退还的任何税额。 简要而言,QRTC就是各国给予纳税人的抵税优惠,但前提是满足优惠条件的四年内,相关国家必须以现金或其等价物向纳税人支付。 QRTC之所以重要,是因为在全球最低税模范