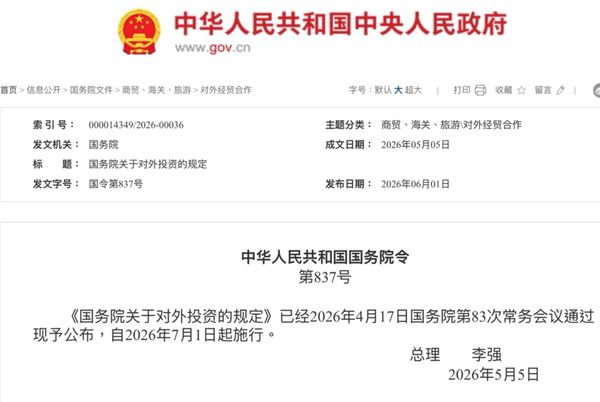
2026年10月22日,发改委发布《对外投资管理办法》(国家发展和改革委员会2026年第49号令,本文简称为《26年办法》),是发改委基于国务院2026年6月1日发布的上位法《国务院关于对外投资的规定》(国务院令第837号),对原《企业境外投资管理办法》(国家发展和改革委员会令2017年第11号,本文简称为《17年办法》)所作出的重大更新。
我们在本文中将会就个人境外投资,透过深入对比《26年办法》与《17年办法》的重大差异,评估实际的影响。
一、将个人境外投资纳入管理
《17年办法》第六十三条第二段明确,境内自然人直接对境外(含港澳台)开展投资不适用《17年办法》,导致境内自然人在境外投资一直以来存在监管空白。然而,《26年办法》落实了《国务院对外投资的规定》上位法的要求,在第二条明确投资者包括境内的居民个人。
然而,跟《国务院对外投资的规定》一样,《26年办法》仍然没有明确何谓境内的居民个人。如采取跟《个人外汇管理办法》(中国人民银行令[2006]第3号)的境内个人定义,则是指持有中华人民共和国居民身份证、