中国及全球有多少涉税非法资金?
2026年9月17日,国际组织“税收正义网络”(Tax Justice Network)在伦敦大学圣乔治城学院举办了一场为期一天的研讨会,并正式宣布了一款可以追踪偷税相关的非法资金流动,名为“Illicit Financial Flow Tracker”(非法资金流动追踪工具,简称IFFT)。该追踪工具揭示了各辖区每年损失了多少税收收入,以及相关应税所得转移至哪些避税天堂。目前可查阅的年份主要是2016年至2022年。
涉税非法资金流动往往被刻意隐藏,一直以来全球各国无法准确计算整个偷税规模。但是,现在研究人员已经开发出一系列方法,可以根据相关资金流动在贸易、金融和企业数据中留下的痕迹来估算其规模。“非法资金流动追踪工具”将这些估算结果汇总在一起,以展示各国偷税规模、转移至哪些地方,以及研究中仍然存在去向不明的资金。
一、计算涉税金额的简要介绍
涉税的非法资金流动主要来源于转移利润的企业,以及隐藏财富的个人。在以下计算方法中,IFFT针对大部分用户建议使用错位法(企业)及资产负债缺口法(个人)。
1、错位法
就转移利润的企业,IFFT提供了两个独立的估算结果。第一个是税收正义网络(Tax Justice Network,2025)在其《税收正义状况》(State of Tax Justice,SOTJ)报告中使用的“错位法”(Misalignment Method),此方法基于利润应在经济活动发生地的理念,衡量某一辖区的实际利润(即企业账面报告的利润)与理论利润(即根据企业实际经济活动估算的利润)之间的差异。“税收正义网络”所指的实际经济活动估算的利润,是通过一个国家就业人数和工资的等额份额来衡量。就业人数估算了一个国家的劳动力规模,而工资则反映了劳动生产率的差异。根据“税收正义网络”,使用基于销售额、资产或其他因素组合的其他指标也会得到类似的结果。
例如,一家跨国公司在全球拥有1亿美元的利润,其48%的员工和52%的工资总额位于A国。理论上,该公司应在A国拥有50%的利润,即5,000万。然而,该公司在A国的实际利润仅为20%(即2,000万),这意味着其在A国的利润错配率为-30%,且有3000万美元的利润转移出A国。假设该公司还在避税天堂B开展业务,其5%的员工和工资总额位于B国,但其35%的利润(即3,500万)位于B国,那么该公司在B国的利润错配率为30%,且有3,000万的利润转移至B国。将所有企业的这些数据汇总起来,即可估算出每个国家利润流入或流出该国的金额。
2、异常值法(企业)
就转移利润的企业,IFFT提供的第二种独立方法是“异常值法”(Abnormality Method)。该方法基于贸易经济学中常用的“引力模型”(Gravity Model),也就是类似物理学中的引力作用:理论FDI(外国直接投资)流量随着两国经济规模(GDP)的增加而增加,随着两国地理距离的减小而减少。在完成理论FDI计算前,需加入经济、地理、文化、政治等变量进行调整,以确保结果更加完善。完成后,理论FDI与实际FDI之间的差异即为异常FDI,并被用作衡量利润转移的指标。
例如,假设引力模型预测,C国对D国的理论FDI为5亿美元,而实际FDI为7亿美元,意味着约有2亿美元的利润从C国转移到了D国。
根据上述错位法或异常值法计算出的利润差异,乘以利润来源地的法定税率(未按个别税种进行细分调整),即可计算出企业潜在的偷税金额。
3、资产负债缺口法
就隐藏财富的个人,IFFT也提供了两个独立的计算结果。第一个是资产负债缺口法(Asset-liability Gap Method)。该方法包含四个步骤:
- 第一,通过观察异常的跨境银行存款来识别财富隐藏的国家。如果此类存款相对于当地经济规模而言过大,且该国实行严格的银行保密制度,则被视为异常存款。
- 第二,利用国际清算银行(BIS)的数据,将异常银行存款归因于其来源国。
- 第三,将现有的全球离岸财富总额估算值(由Zucman、Alstadsæter等人估算)与估算的来源国份额相结合,从而估算出每个国家居民在离岸持有的财富价值。
- 第四,通过利用有关自动信息交换(AEOI、比如共同报告准则CRS)对隐藏离岸财富有效性的证据进行调整
4、异常值法(个人)
就隐藏财富的个人,IFFT提供的第二种方法也是称为异常值法(Abnormality Method)。该方法采用改进后的引力模型,以估算理论上的跨境银行存款和股票投资。从实际的跨境银行存款和股票投资之和中减去上述理论值,即可得到离岸财富的隐藏值。
例如,假设异常法预测E国居民在F国拥有5,000万的银行存款和1亿美元的股票投资,两国理论跨境财富为1.5亿。然而,实际E国居民在F国的银行存款和股票投资合计为2.5亿美元,因此差额1亿美元属于离岸财富的隐藏值。
根据上述资产负债缺口法或异常值法计算的离岸财富隐藏值,乘以5%的假定收益率,再乘以个人居民所在国的最高个人所得税税率。
5、计算结果的局限性
任何工具都会有局限性,IFFT也不例外,包括:
- IFFT的涉税非法资金流动金额并非精确的测量结果,毕竟非法资金流动本身高度隐蔽,意味着即使再复杂再精密的方法也存在不准确的地方。
- IFFT无法覆盖加密资产的涉税非法资金流动金额,不过我们另一篇文章介绍了一种比较精密计算加密资产的涉税金额的方法。
- 上述不同的方法对“非法资金流动”的定义略有不同,因此不能直接对比不同方法得出的数据。
二、全球涉税非法资金流动
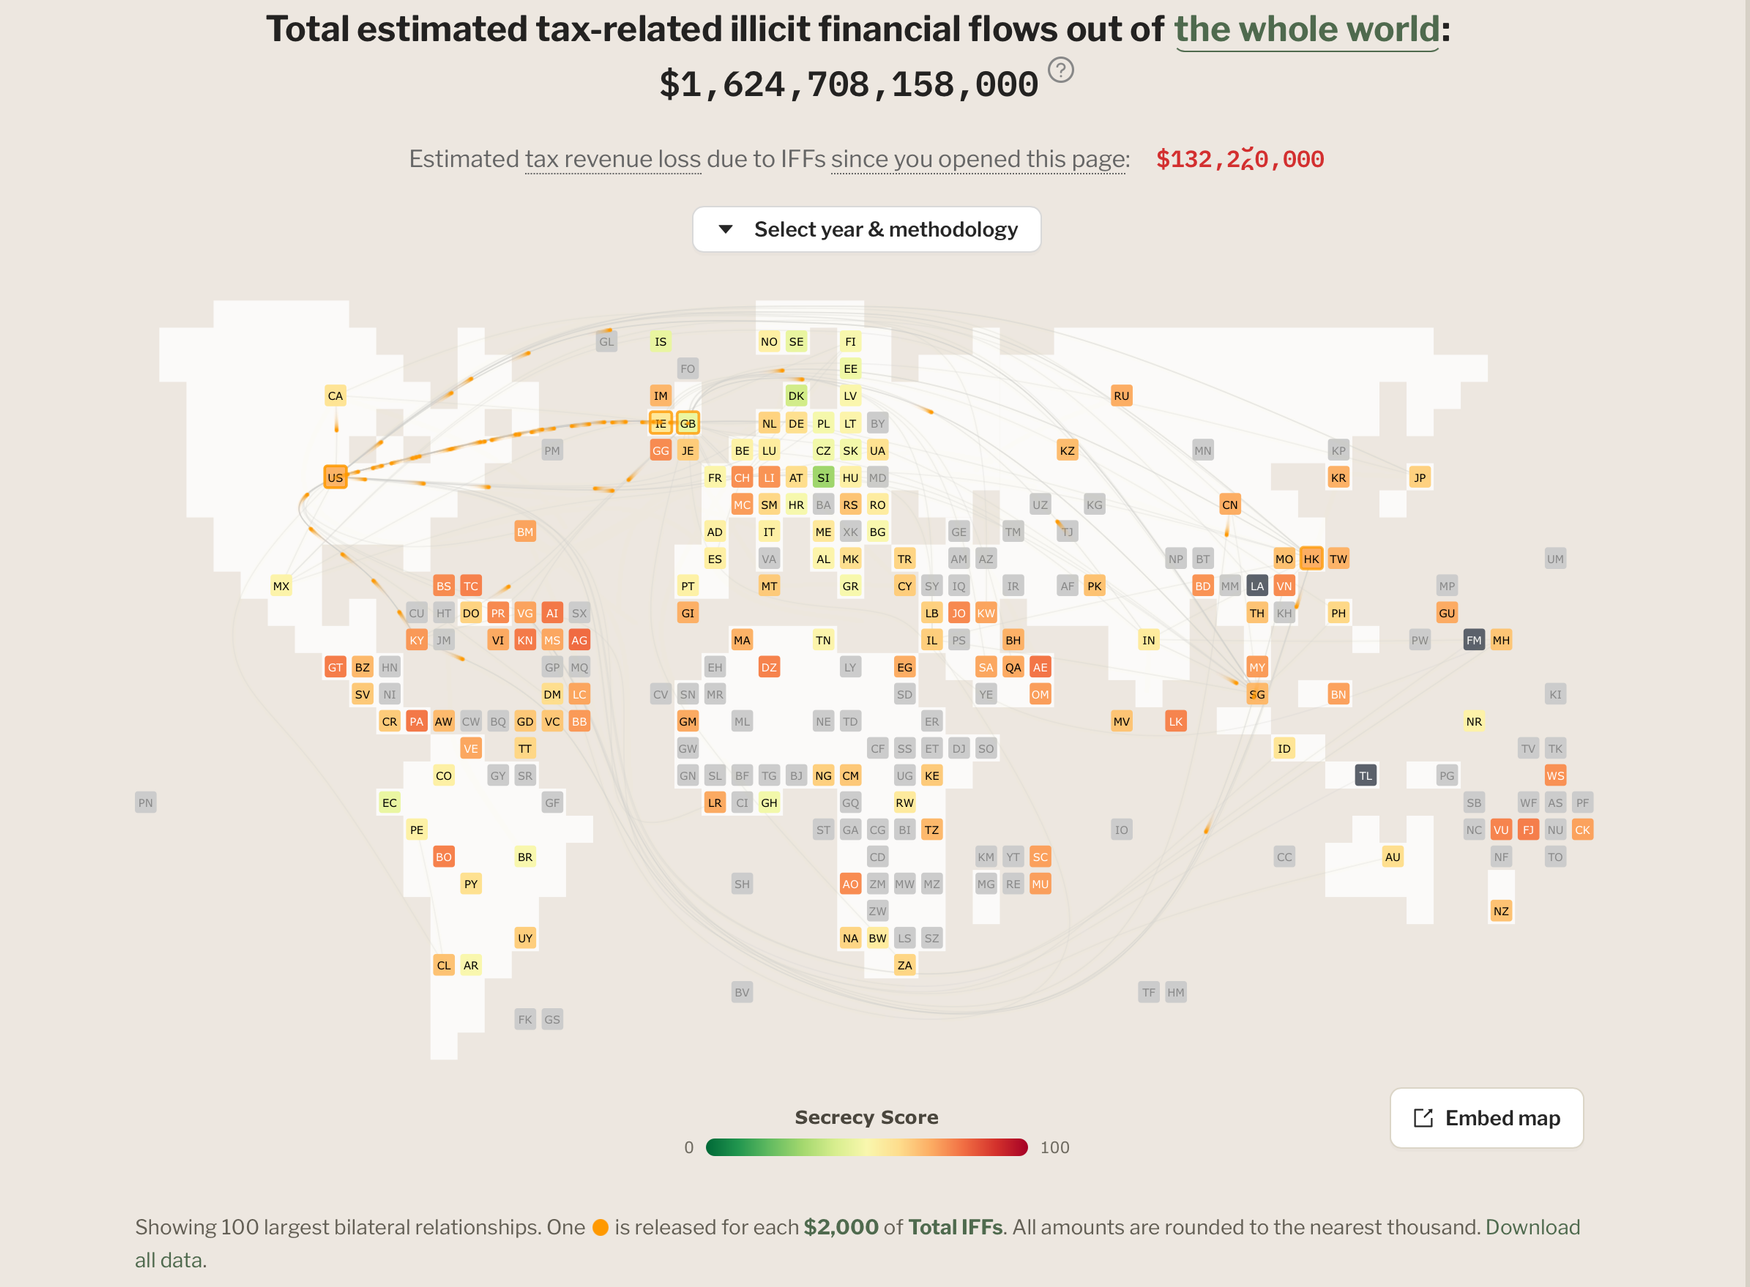
以下的世界地图显示了2022年全球涉税非法资金流动的情况。如采用错位法(企业)+ 资产负债缺口法(个人),那么全球涉税非法资金达到了1.6万亿美元(折合约10.9万亿人民币)。下图辖区的颜色越深,意味着隐秘性越高。此外,下图也显示了资金路径,由于相关资金路径是动态的,建议读者们到IFFT的网站访问,以便看清每一笔重大的涉税非法资金流动路径。
1、历年涉税非法资金流动变动情况(错位法 + 资产负债缺口法)
以下是2016年至2022年期间,全球涉税非法资金流动变动情况(采用错位法(企业)+ 资产负债缺口法(个人),单位为亿美元)。虽然每年有涨也有跌,但是整体趋势而言是往上涨。
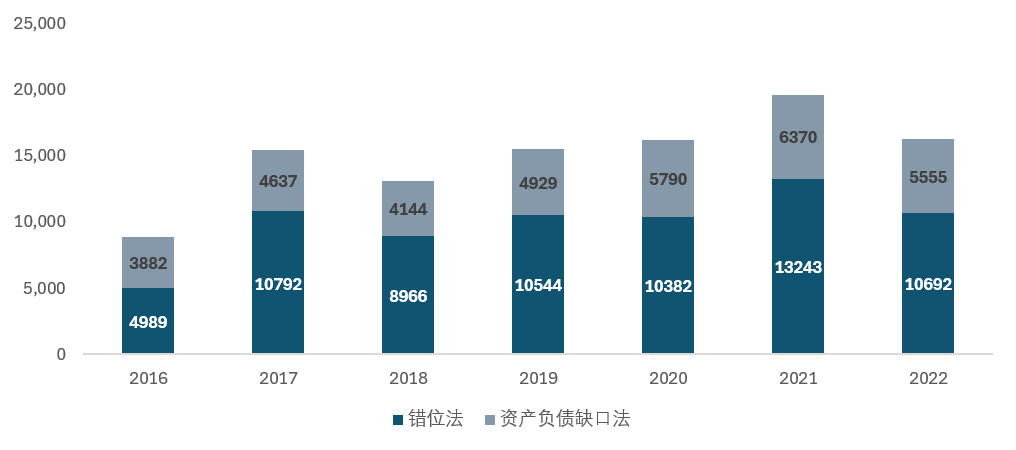
企业(错位法)涉税非法资金流动从2016年的4,989亿美元,增加至2022年的10,692亿美元,翻了超过一倍,复合增长率为13.5%。
个人(资产负债缺口法)涉税非法资金流动从2016年的3882亿美元,增加至2022年的5555亿美元,复合增长率为6.2%,比企业的增长速度低近一半。
整体涉税非法资金流动从2016年的8,871亿美元,增加至2022年的16,247亿美元,差不多翻了一倍,复合增长率为10.6%。
从企业及个人占整体的比率来看,2016年企业及个人占整体涉税非法资金流动的比率为56:44,差异并不大。随着企业涉税非法资金占比的不断扩大,2022年的比率变更为66:34。
2、历年涉税非法资金流动变动情况(异常值法)
以下是2016年至2022年期间,全球涉税非法资金流动变动情况(采用异常值法,单位为亿美元)。虽然涉税金额跟错位法 + 资产负债缺口法差异非常大,但是整体趋势是一致的:稳步上涨。
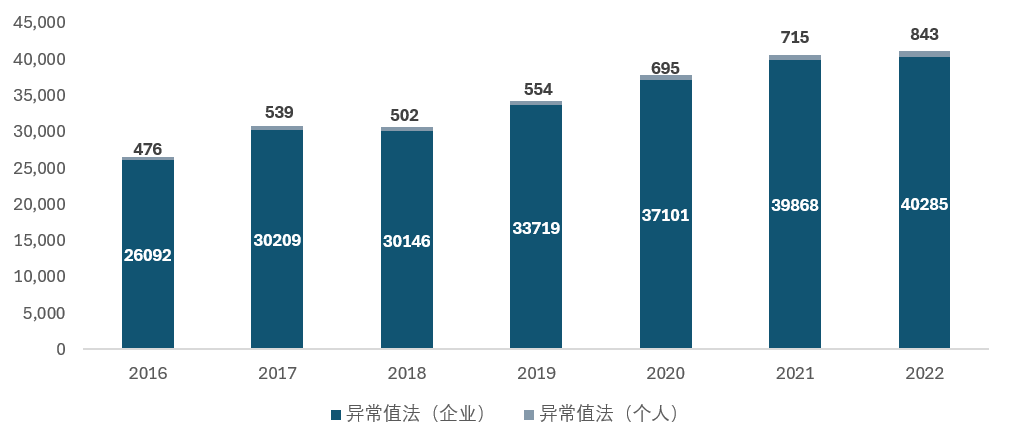
企业涉税非法资金流动从2016年的26,092亿美元,增加至2022年的40,285亿美元,复合增长率为7.5%。相对错位法而言,增速慢差不多一半。
个人涉税非法资金流动从2016年的476亿美元,增加至2022年的843亿美元,复合增长率为10%,比企业增长速度快一些。相对资产负债缺口法而言,增速反而快了差不多一半。
整体涉税非法资金流动从2016年的26,568亿美元,增加至2022年的41,128亿美元,复合增长率为7.6%。
从企业及个人占整体的比率来看,2016年企业及个人占整体涉税非法资金流动的比率为98.2:1.8,基本上都是企业在跨境避税,跟错位法(企业)+ 资产负债缺口法(个人)的结果差异非常大。随着个人涉税非法资金流动的比率增速加大,2022年稍微平衡至比率为98:2。由于个人的基数实在太低,个人避税增速加大对整体比率而言并没有太大影响。
3、揆创小评
从增速上而言,揆创认为异常值法显得更为合理,原因包括:
- 2015年经合组织推出了BEPS行动计划后,企业透过跨境避税的难度及成本递增,因此增速应当是较慢;
- 虽然经合组织在2014年推出了CRS(共同报告准则),但是主要国家在2017年-2018年才实施,且存在大量漏洞(比如买他国护照及税号)。那几年增速较快可以预见;
从比率上而言,揆创认为异常值法看上去也比较合理,原因包括:
- 企业比个人在跨境避税有更广阔的机会
- 企业比个人在跨境避税上有更多税种(企业所得税、增值税、关税等)可以筹划
- 个人避税规模相对企业来说应该很低,毕竟目前全球富人越来越集中,而他们的财富大部分来自持有上市公司的股权。上述公司控股架构透明,富人能够偷税的空间很有限(但当然可以透过各种合法手段避税)。
三、中国涉税非法资金流动的历年变动
以下的世界地图显示了2022年中国涉税非法资金流动的情况。如采用错位法(企业)+ 资产负债缺口法(个人),那么中国涉税非法资金达到了498亿美元(以2022年平均汇率折合约3332亿人民币)。