加密资产涉税报告解读

由于加密资产的隐秘性,因此不少非法分子利用加密资产来避税。为了对此进行打击,不少国家推出了不少措施来应对,尤其近年落实了被称为CRS加密资产版的“加密资产报告框架”(CARF)。对于全世界的税务部门来说,有两个重大问题需要回答。
问题一:究竟目前利用加密资产避税的规模有多大?
问题二:CARF能够发现的避税规模有多大?
就问题一,其实加密资产反而比传统的加密资产更容易计算。虽然谁拥有加密资产是隐秘的,但是整个区块链的信息却是公开透明的。因此,只要针对整个区块链的信息进行分析,就可以较为准确估算加密资产的潜在避税规模。
就问题二,一旦整个区块链的信息截取出来分析,那么只要筛选其中CARF涵盖的区块链部分,就可以估算CARF究竟能够发现多大的避税规模。
Chainalysis在2026年8月26日发布了一份名为《The Crypto Tax Report: Mapping Global Taxable Activity with On-Chain Data》(加密税务报告:利用区块链数据绘制全球应税活动,简称《报告》),尝试回答上述两个问题。
Chainalysis 创立于 2014 年,是全球领先的区块链数据分析公司。它通过解析链上数据,为各国政府、执法机构、金融机构及加密企业提供交易监控、反洗钱合规与犯罪调查工具(如 Reactor),致力于协助打击暗网、黑客与非法资金流动,提升加密生态的透明度与信任。
一、《报告》方法论
在解读《报告》前,我们先介绍《报告》采取的部分重要方法论,以便读者们更好了解Chainalysis如何解题,以及其答案的局限性。
1、只覆盖六大区块链
虽然每一个比特币都是独一无二的,但是区块链却可以重复制造,因此全世界有大量的区块链。《报告》只分析六大区块链,包括:比特币(Bitcoin)、以太坊(Ethereum)、Solana、波场(Tron)、BNB智能链(BNB Smart Chain)和Base。Chainalysis相信,这六大区块链上的活动占据了区块链上活动的主要份额。
值得注意的是,Chainalysis的分析不仅仅是各区块链的原生资产(比如建立在以太坊的以太币),也涵盖了在这些区块链上交易的所有代币(比如建立在以太坊的DAI代币)所产生的应税活动。
2、无法覆盖中心化交易所(CEX)内的交易
由于CEX的交易(比如在币安内的交易)没有在公开区块链上显示,而是只记录在CEX的内部账目中,因此CEX的交易、质押、借贷及其他活动未纳入《报告》的应税收入估算范围
由于无法算CEX内的交易,《报告》假设转入CEX的钱包时视为出售加密资产,从CEX的钱包转出则视为购入加密资产。因此,针对转入CEX的资产,应税金额的估算与计算方式为:资产从钱包转出时的价值与该钱包平均成本基准(average cost basis)之间的差额。
例如,如果钱包A在不同日期购入BTC,平均成本基准为1,000美元,随后在价值升至1,500美元时全部转入交易所,则钱包A实现了500美元的收益。
3、收入
收入涵盖了源自链上原生加密货币活动的价值获取,包括借贷、质押、比特币挖矿和博彩。不过,收入并没有计算借贷或质押协议中已产生但尚未提取的收益、在去中心化交易平台上提供流动性所获得的收益、比特币以外的挖矿收益、个人及企业因提供服务或其他原因而赚取的收入(透过非稳定币转账的方式),因此真实的收入会比Chainalysis为大。
4、支付(Payments)
支付行为通过以下两种方式识别:
- 稳定币流向已知的商户服务平台;
- 稳定币流向表现出类似商户或中介特征的钱包。例如,如果某钱包频繁接收来自众多独立个人钱包的小额转账(如约 50 美元),该钱包即被标记为可能正在销售商品或服务(或充当进行收付款的加密货币中介)。
5、地域
《报告》中会识别资产及收入所对应的国家及地区。Chainalysis识别的方式包括:
- 使用 Chainalysis GeoSignals 数据,识别具有直接地理位置标识的钱包;
- 对缺乏可靠地理位置信号的钱包,《报告》根据与服务相关的经济活动(例如,视为出售处置行为的交易所流入量)进行比例分摊。
因此,地域数据的准确性取决于Chainalysis GeoSignals是否准确。由于揆创并不是加密资产专家,因此在读者们依赖地域信息进行分析前需要注意Chainalysis GeoSignals的可靠性。
5、应税活动
《报告》中提及的“应税活动”,没有考虑任何国家的具体税率、没有考虑个别国家及地区的征税(比如《报告》假设资本利得是按平均成本法(ACB)而非先进先出法(FIFO)进行核算)、免税或优惠规则。
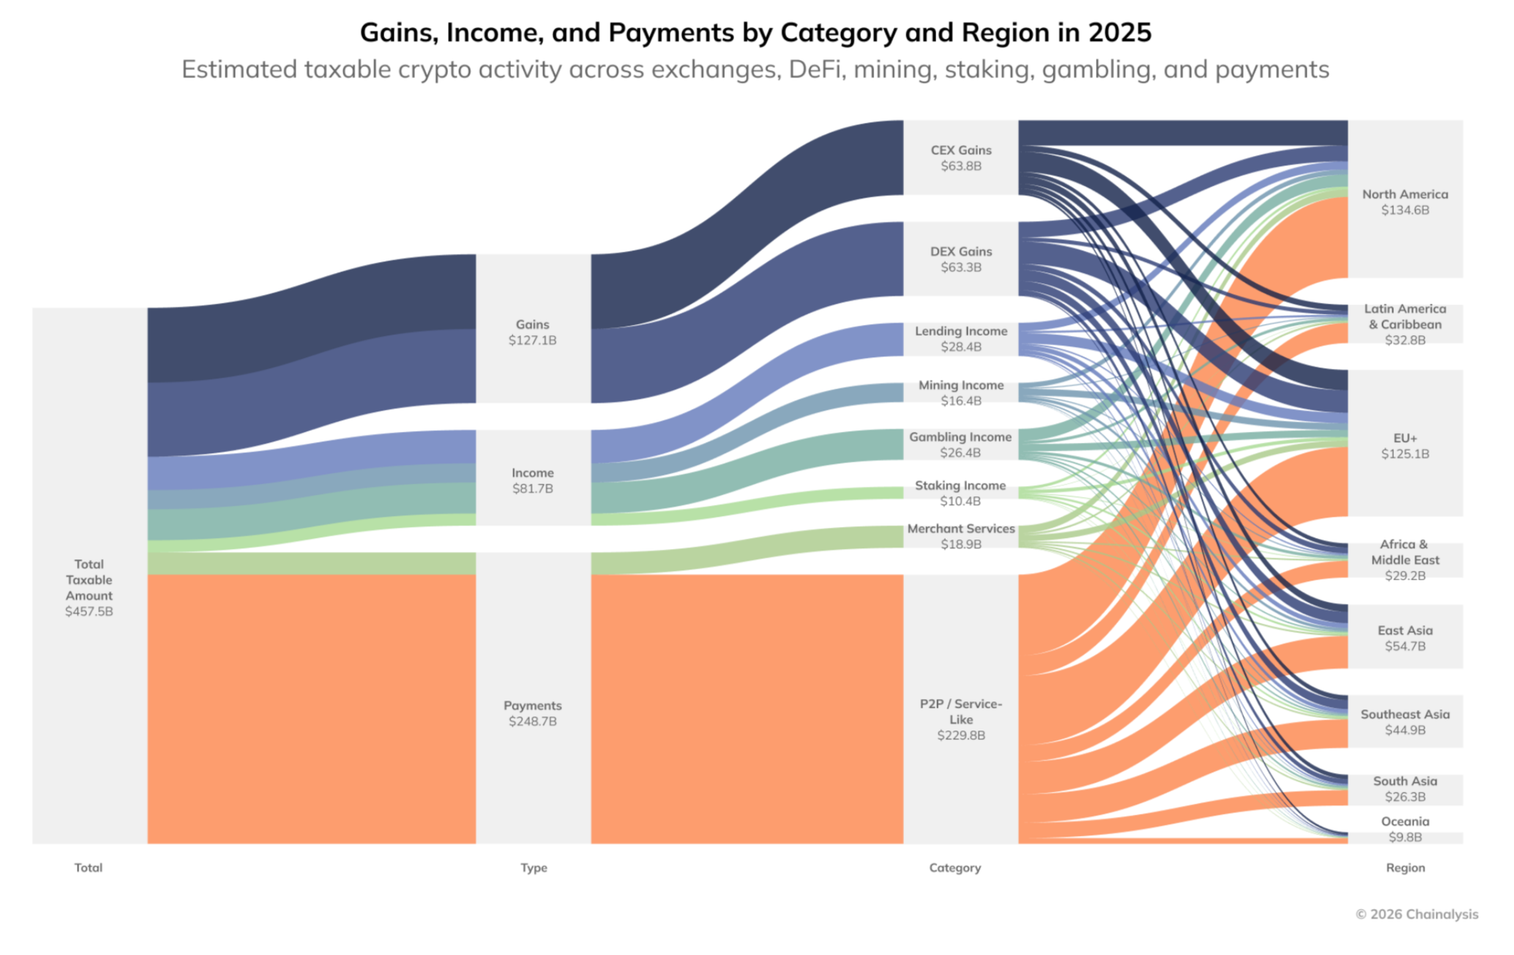
根据上述五个方法论,《报告》估算了2025年加密资产的避税规模,全球一共约4570亿美元(折合人民币3.6万亿),请见下图明细。我们在以后篇章将一一介绍这些避税的来源以及地理分布。
二、支付(Payments)避税
《报告》统计的避税加密货币活动中,涉及稳定币的支付占据了最大份额,规模约为2487亿美元(折合人民币1.67万亿),占应税活动总额的半数以上。其中绝大部分(约2298亿美元)源自点对点支付(P2P)及类似服务的支付,而商户服务则贡献了另外189亿美元。
对于税务机关而言,此类支付活动涉及税务责任。当购买方使用加密货币购买商品或服务时,大多数国家将该加密货币的支付视为应税行为(视为资产处置)。此外,商品销售方或服务提供方就相关所得很可能产生所得税、销售税、增值税、关税等纳税义务。
就地域来看,支付活动遍及全球。下图是《报告》编制的支付统计图,颜色越深支付金额越高。
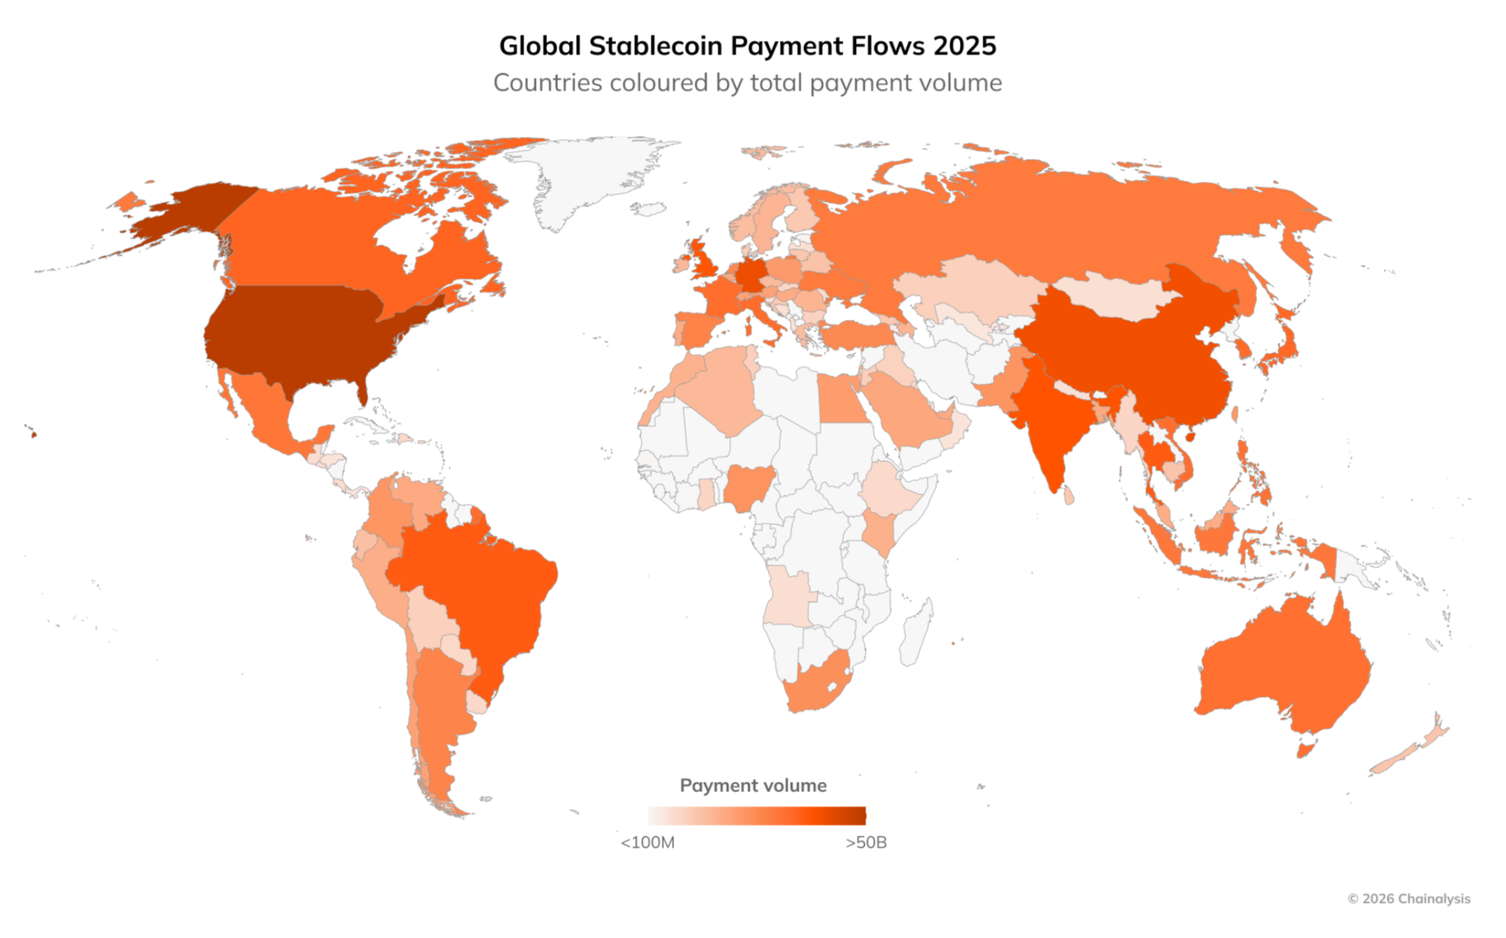
美国是最大的单一市场(646亿美元),但中国(1390亿美元,折合约9300亿人民币)、印度、巴西、加拿大、俄罗斯、澳大利亚以及西欧大部分地区也呈现出相当可观的支付规模。即便是在总体交易量相对较小的非洲和中东地区,也有部分国家呈现出显著的支付流,地域相对比较平均。
三、资本利得(Gains)避税
资本利得的避税规模属于第二大类的避税类别,总计1271亿美元(折合人民币约8500亿)。《报告》分析过去几年的数据,发现资本利得具有明显周期性,跟广泛的市场状况紧密相关。比如在2022年,受多家大型交易所倒闭的市场冲击影响,投资者产生了381亿美元亏损;而在2025年随着加密资产价格上涨,导致资本利得上涨。
1、资本利得来源
从区块链的角度来看,鉴于其价格表现和市值,比特币在盈利年份的净实现利润中始终占据主导地位,贡献了2021年、2024年和2025年大部分的收益,以太坊次之。尽管Solana、Tron、BNB Smart Chain和Base等其他公链在用户活跃度和链上交易量方面有所增长,但从总体层面来看,它们的贡献相对较小。
2、去中心化交易所(DEX)日益增加
DEX产生的资本利得在全球应税活动中的占比日益增加,意味着DEX的增长已成为全球应税资金流中一股持久且不断增长的力量。2025年来自DEX的资本利得已经增加至632亿美元,已经接近整体1271亿美元的一半。
相对中心化交易所(CEX)而言,没有交易所的DEX一般无法有效实施CARF,意味着全球税局无法有效掌握投资者透过DEX所产生的资本利得。
3、地域分布
CEX及DEX所产生的资本利得的地域分布如下。浅蓝色国家/地区是以CEX为主,橙色国家/地区是以DEX为主,深蓝色国际/地区大概一半一半。
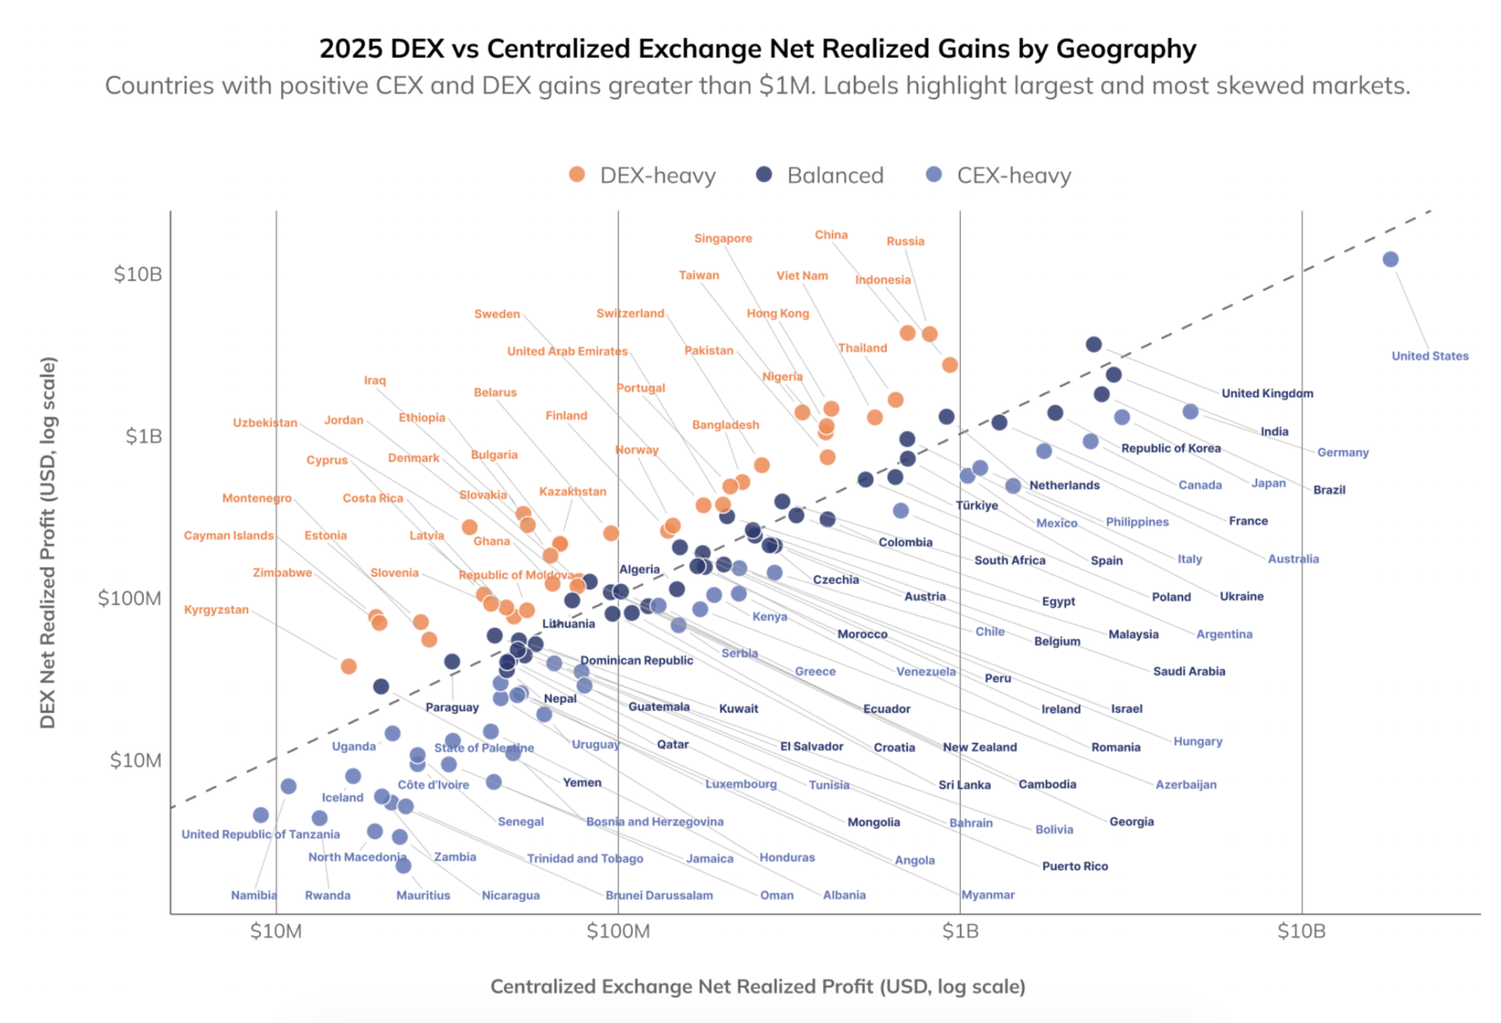
总体来看,美国应税资本利得全球第一,达到3010亿美元,其中美国应税活动以CEX为主。中国应税资本利得全球第五,约490亿美元(折合约3300亿人民币),而且是以DEX为主。DEX为主的原因可能包括:对CEX的监管限制,以及用户群体更年轻、更具“加密原生”(就是去中心化)特征等因素。
4、税务责任
对于上述资本利得,大部分国家及地区都会对其征税。如果产生资本亏损,有些地方只允许当年抵扣,有些地方允许结转以后年度(一般有限制)等。
《报告》只是宏观统计,即便是出现净亏损的年份,个别投资者可以透过做空等方式取得收益,又或者是他原来的投资成本仍然低于出售价格而账面仍然产生所得。
不过,CARF一般仅适用于CEX,而DEX因其高度去中心化的特性,往往不在CARF的监管范围内。如果某国用户群体主要使用CEX,税务机关将能获取更多数据以评估合规情况,并利用区块链数据监控纳税人是否存在显著的DEX交易活动。
另外,随着CARF落地实施以及税局利用相关信息征税,揆创有理由相信将会越来越多投资者转用DEX以规避CARF申报。而且,即便使用CEX出售加密货币,很可能会采取各种方式来规避CARF的申报。