美国投资所得避税方法遭美国税局警告

我们过去的一篇文章中,提到了美国最大的对冲基金AQR Capital Management(“AQR”)高调宣布投资所得无需再在美国纳税。我们也在另一篇文章中,详细介绍了这种称为“多头/空头税务投资策略”(Long/Short Tax-Aware Strategies)或者简称为“130/30”。
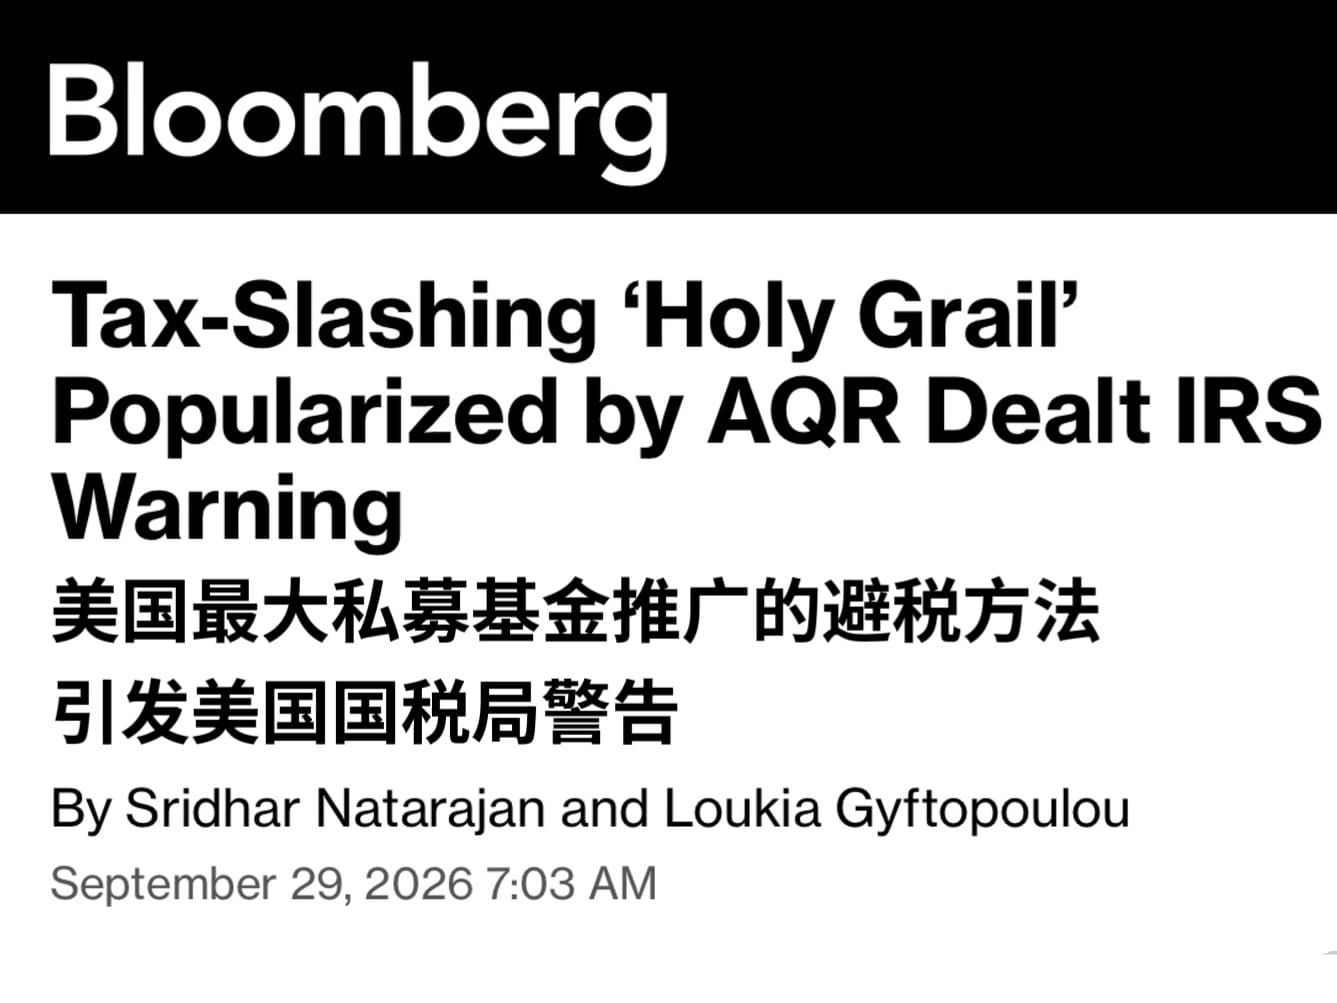
2026年9月29日,彭博报道了一篇《AQR推广的“减税圣杯”引发美国国税局警告》(Tax-Slashing 'Holy Grail' Popularized by AQR Dealt IRS Warning),报道了美国税局在2026年9月28日发布了《2026-62通知》(Notice 2026-62),在《2026-62通知》第3部分中对相关避税方法发出警告。
一、《2026-62通知》主要内容
第3部分专门针对美国税局认为可能存在滥用倾向的“涉及金融产品的税收意识策略”,主要体现在以下三个关键领域:
1、错配的税收性质转换(资本亏损 vs. 普通亏损)
某些复杂的长短仓执行方案会利用配对头寸(例如做多期货与做空远期合约或场外互换相结合)。当头寸平仓时,亏损的一侧会产生“普通亏损”(Ordinary Loss,可用于抵消高税率的普通收入),而盈利的一侧则产生“长期资本利得”(Long-Term Capital Gain,适用较低税率),造成错配。
国税局警告,这类“用于转换性质的特定跨期套利组合”利用对冲头寸创造不对称的普通亏损和资本利得的做法,违反了美国税法(IRC)第 1092 条和第 988 条的立法原意。
2、盒式期权套利(Box Spreads)与衍生品清洗
盒式期权套利寻求短期现金收益或以合成方式借入资金,同时避免应税收入分配的长短仓基金,经常在集合基金工具内部使用。盈利的期权头寸往往在实现前被系统性地剥离或以实物形式分配出去。
国税局警告,未来专门将盒式套利策略和衍生品清洗机制列为可能采取追溯性不予确认的重点关注领域。
3、系统性亏损制造 vs. 经济实质
量化长短仓模型被程序化设置为不断再平衡头寸以收割亏损。当这些交易依赖衍生品叠加或跨期套利,且“税收效益成为主要经济后果”时,国税局威胁将运用税法(如“经济实质教条”)直接否定这些交易的合税合法性。
国税局警告,未来发布的正式指导意见或将相关交易重新归类为“列示交易”(Listed Transactions),导致相关交易可能会具有“追溯既往的效力”,也就是美国税局可以追溯这些避税的所得。
除了上述避税策略外,美国税局也打击另一种名为“351转换”(351 Conversion)的避税方式,即投资者先投资于交易所交易基金(ETF),然后这些ETF再进行多元化投资,从而避免产生税款。