发改委《对外投资管理办法》对个人境外投资的影响

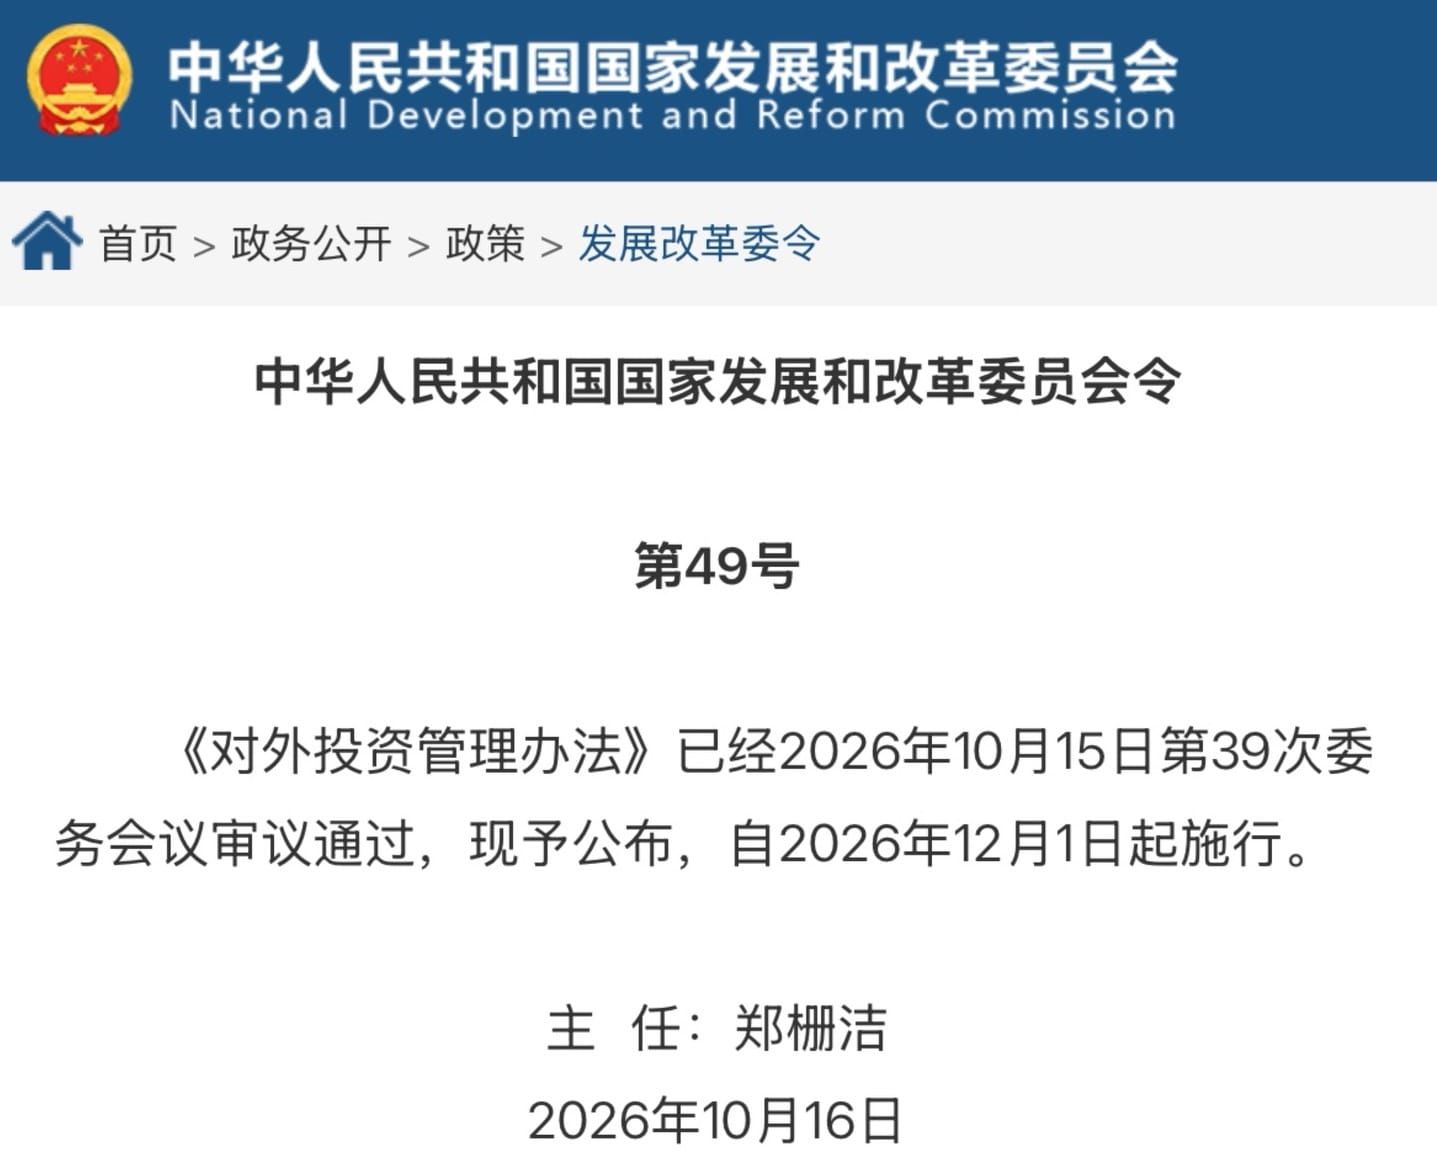
2026年10月22日,发改委发布《对外投资管理办法》(国家发展和改革委员会2026年第49号令,本文简称为《26年办法》),是发改委基于国务院2026年6月1日发布的上位法《国务院关于对外投资的规定》(国务院令第837号),对原《企业境外投资管理办法》(国家发展和改革委员会令2017年第11号,本文简称为《17年办法》)所作出的重大更新。
我们在本文中将会就个人境外投资,透过深入对比《26年办法》与《17年办法》的重大差异,评估实际的影响。
一、将个人境外投资纳入管理
《17年办法》第六十三条第二段明确,境内自然人直接对境外(含港澳台)开展投资不适用《17年办法》,导致境内自然人在境外投资一直以来存在监管空白。然而,《26年办法》落实了《国务院对外投资的规定》上位法的要求,在第二条明确投资者包括境内的居民个人。
然而,跟《国务院对外投资的规定》一样,《26年办法》仍然没有明确何谓境内的居民个人。如采取跟《个人外汇管理办法》(中国人民银行令[2006]第3号)的境内个人定义,则是指持有中华人民共和国居民身份证、军人身份证件、武装警察身份证件的中国公民,无论其常住地或税务居民身份。如采取跟《个人所得税法》的居民个人定义,那么是指在中国境内有住所,或者无住所而一个纳税年度内在中国境内居住累计满一百八十三天的个人,无论其国籍或永久居民身份。如糅合上述两种解读,那么就适用于持有境内身份并属于境内税务居民的个人。
就境内的居民个人的具体定义,待主管机关在实操中进一步澄清。最后,如境内的居民个人定义采取跟《个人外汇管理办法》一致,相信有很多移居海外的中国人将会考虑注销境内身份。如境内的居民个人定义采取跟《个人所得税法》一致,那么境外人士即便没有持有任何境内身份,也要避免在境内居住满183天。
二、个人透过合法渠道投资境外可豁免备案
虽然《17年办法》并没有就境外金融投资有任何规定,但是发改委在2021年7月发布的《境外投资核准备案常见问题解答》第32问中明确,投资主体通过QDII(合格境内机构投资者)、QDLP(合格境内有限合伙人)、QDIE(合格境内投资者境外投资)等途径开展境外投资,若相关投资活动符合《17年办法》第二条所定义的境外投资情形,仍须履行境外投资有关手续。
《26年办法》第七十三条则豁免了个人透过合法渠道,来投资境外金融投资的相关备案及报告的规定。原文如下:
投资者通过合格境内机构投资者、港股通、跨境理财通等在境外金融市场投资的,不适用本办法关于核准、备案、报告的规定,但有下列情形之一的除外:(一)实施该投资后,投资者单独或者与其一致行动人共同获得被投资企业的控制权; (二)实施该投资后,投资者单独或者与其一致行动人合计获得被投资企业股权或者表决权的比例达到10%的整数倍;(三)国家发展改革委明确的其他情形。