前F1掌门人如何剥离资产成功避税

我们在《前F1赛车掌门人被英国税局发现隐匿新加坡信托》的文章中,介绍了世界一级方程式赛车(F1)集团前CEO埃克莱斯顿(Bernie Ecclestone)的新加坡离岸信托被英国税局发现,结果在2023年10月12日被罚了被英国法院判处欺诈罪(Rex v Bernard Ecclestone),被判了17个月有期徒刑(缓刑2年),并补税及罚款合计高达6.526亿英镑(折合人民币58亿元),刷新了英国个人税务欺诈追缴的历史纪录。
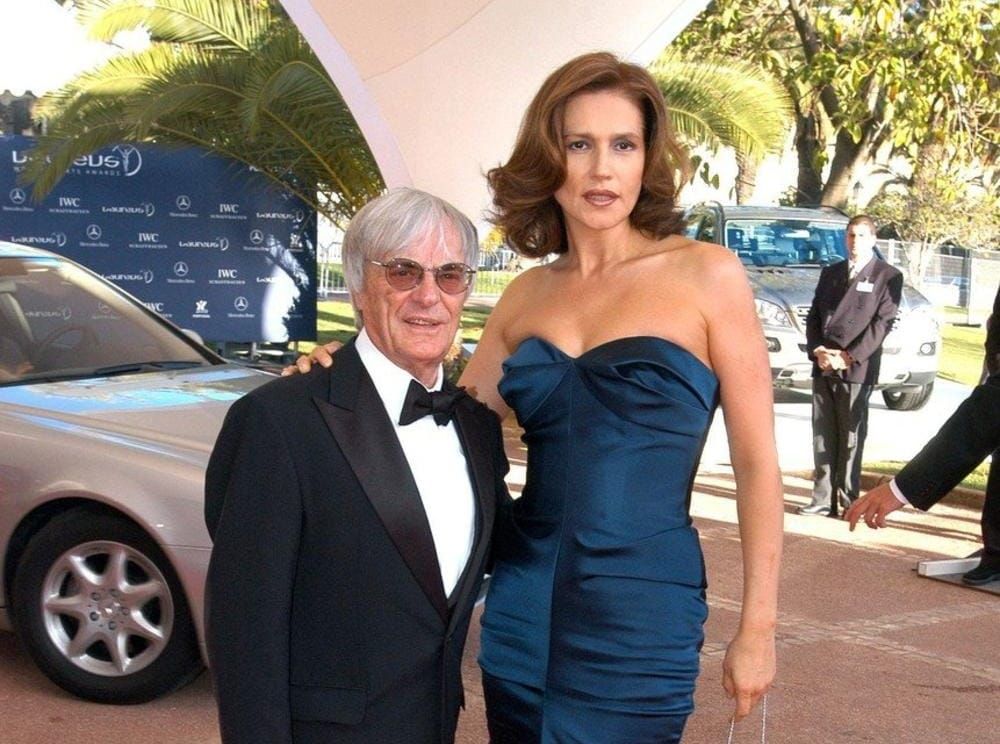
但是,这不是埃克莱斯顿第一次尝试避税,而是他一直以来都积极避税,只是这一次终于栽了跟头而已。他在1997年无偿赠与F1股权等资产给第二位妻子斯拉维卡(Slavica Ecclestone,见附图)后装进列支敦士登的家族信托(Bambino),成功规避英国遗产税,以及后续股权收益的税费。此外,他在2009年透过与斯拉维卡离婚而免税收取逆向赡养费(Reverse Alimony)堪称避税经典。根据目前已有的公开信息,Bambino及逆向赡养费的安排并没有被英国税局(HMRC)挑战成功。我们来看看他是如何具体避税的。
本文的信息主要来源是一宗在2014年2月20日涉及埃克莱斯顿的英国官司(Constantin Medien AG v Ecclestone & Ors [2014] EWHC 387 (Ch) )的判词。我们在之前的文章中提到了埃克莱斯顿卷入了一宗德国贿赂案,他向格里布科夫斯基(Gerhard Gribkowsky)贿赂4400万美元,确保F1的股权能够卖给指定的私募股权公司CVC资本(CVC Capital Partners),因为该私募基金承诺继续留任埃克莱斯顿担任F1的CEO。贿赂案爆出后,当时的F1股权卖家在英国民事起诉埃克莱斯顿,指控他因贿赂而导致F1股权以低价卖给了CVC资本,让卖家蒙受了重大损失,这也才让我们能够通过公开判词中窥见埃克莱斯顿的避税安排。
另外,德国起诉格里布科夫斯基的贿赂案中,也披露了大量埃克莱斯顿的避税安排。遗憾的是,相关官司的判词并没有公开(或者只是揆创没有找到),我们只能参考英国《每日电讯报》等相关报道,以了解透过媒体而暴露的相关避税安排。
一、斯拉维卡及心脏病
斯拉维卡在1958年6月2日在克罗地亚出生,并持有克罗地亚国籍。身高达到185厘米的她,在职业生涯早期曾担任时装模特,服务过阿玛尼(Armani)等多个时装品牌。1982年,在蒙扎(Monza)举行的F1意大利大奖赛期间,当时24岁的她在参与阿玛尼的一场推广活动时,结识了时年52岁的埃克莱斯顿(他在1930年10月28日出生,本文发布时他已经是96岁高龄,身高只有159厘米),并在三年后的1985年跟他结婚,成为他第二任妻子。
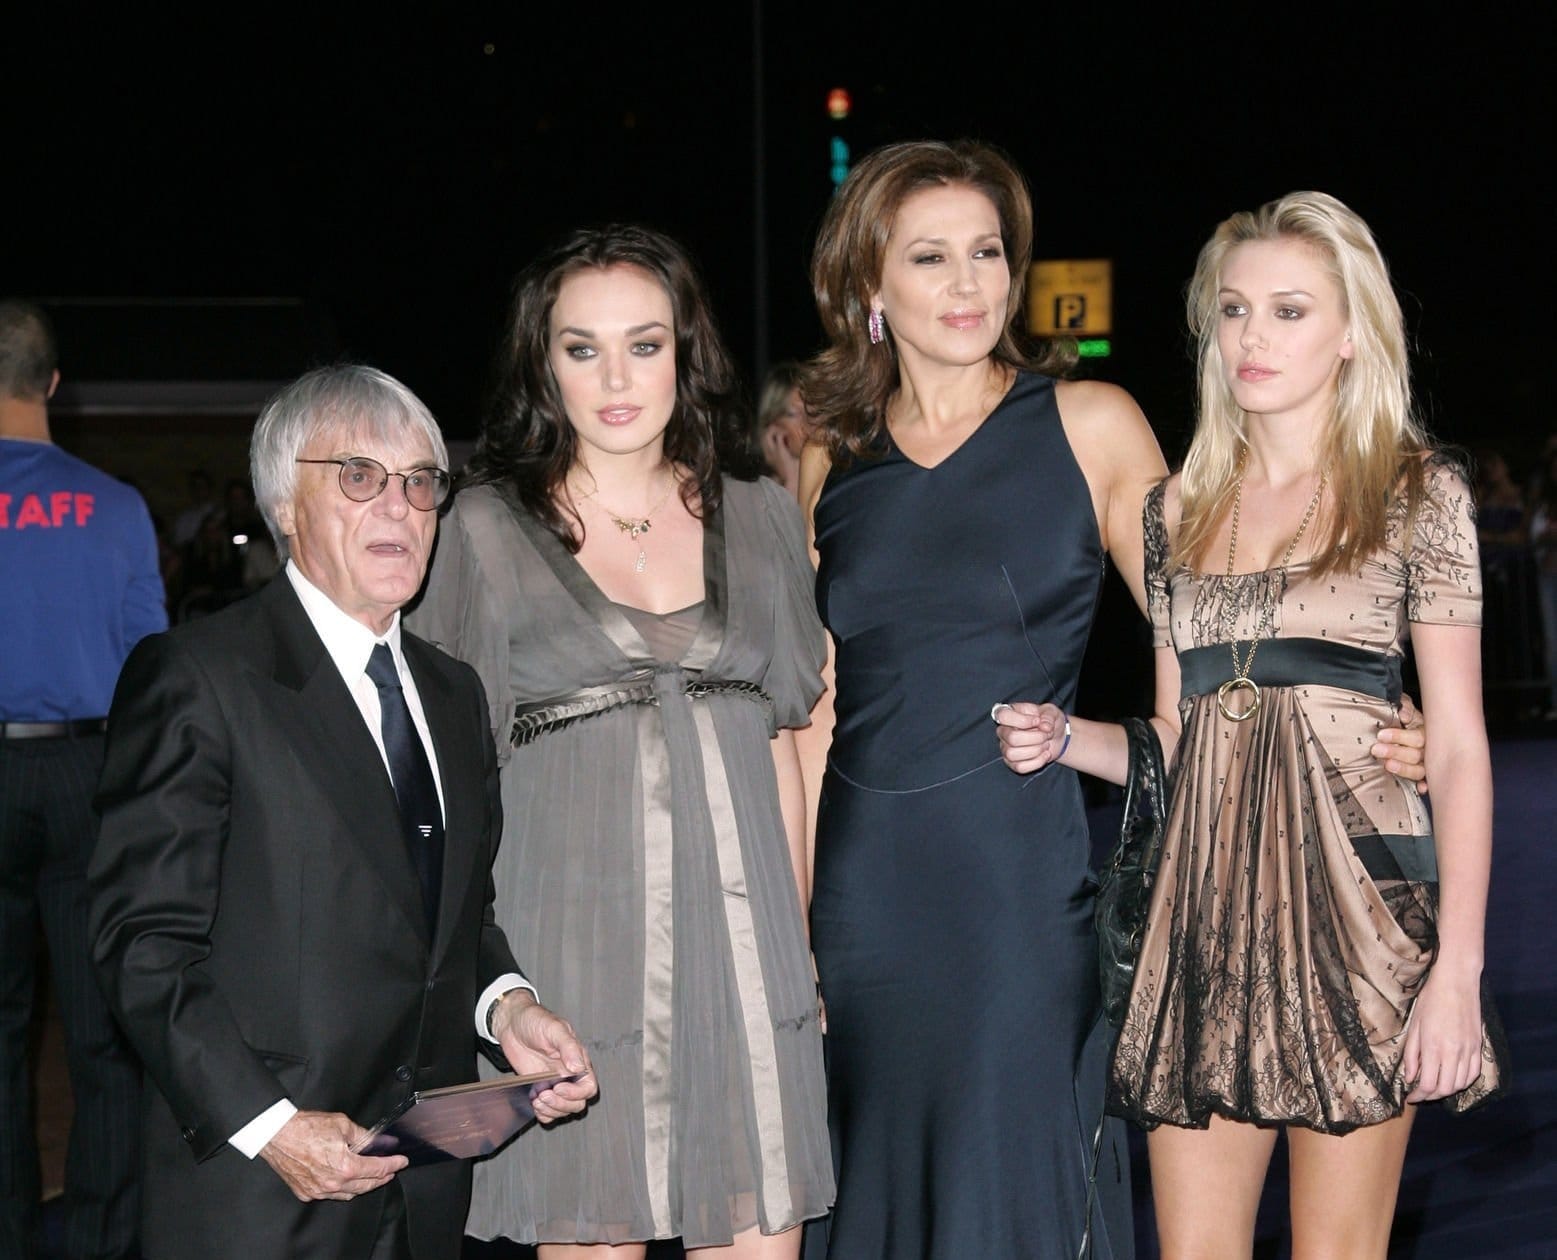
斯拉维卡在1984年及1988年诞下两个女儿,分别为塔玛拉(Tamara)及佩特拉(Petra)。两个女儿的身高约173cm,是爸爸和妈妈的平均数,也曾经是模特,请见下图在2007年的家庭合照。
2008年11月,斯拉维卡以埃克莱斯顿的不合理行为(Unreasonable behaviour)为由而提出离婚,并在2009年3月11日最终离婚。以目前的公开信息来看,斯拉维卡在离婚后并没有再结婚。然而在三年后,当时已经82岁的埃克莱斯顿跟当时36岁的巴西女商人法比安娜(Fabiana Flosi)结婚,并在2020年7月1日,也就是接近他90岁的时候,迎来他第四个孩子亚历山大(Alexander Charles Ecclestone),也是他唯一的儿子。
我们这篇文章只分析他第二段婚姻的避税安排。
1996年前,埃克莱斯顿被发现患有严重的心脏病。根据当时适用的《1984年遗产税法》(Inheritance Tax Act 1984)第18条,有英国住所(UK Domiciled)的埃克莱斯顿如向没有英国住所(non-UK Domiciled)的斯拉维卡留下F1股权等全球遗产的话,那么需要支付高达40%的遗产税(免税额只有约20万镑左右)。相对地,如果双方都有英国住所,那么无需缴纳任何遗产税。
《1984年遗产税法》如此设计,是避免有英国住所的富人透过遗产方式将资产转移给没有英国住所的配偶而实现避税(英国当时对没有英国住所的纳税人所取得的海外收入有免税优惠政策)。
那么,埃克莱斯顿是如何精妙规避这40%的遗产税呢?
二、Bambino信托
很多人以为,像埃克莱斯顿这类亿万富翁,只要将名下资产注入家族信托,就可以规避遗产税。这也是信托起源于英国中世纪的原因——用来规避当时的遗产税。不过,根据《1984年遗产税法》第7条,纳税人将应税资产注入家族信托属于“应税的终身转移”(Chargeable Lifetime Transfer),需要按20%缴纳遗产税。
还有一个英国惯常的规避遗产税的方法。根据《1984年遗产税法》第3A条,只要赠与人在赠与后7年内没有身故,那么满足一定条件后,相关赠与无需缴纳40%遗产税。问题是,一旦赠与人在7年内身故,那么就需要缴纳遗产税。1996年,埃克莱斯顿已经是66岁了,患有严重心脏病的他能否再活过7年是未知之数,这个风险不能冒。
那么,埃克莱斯顿如何合法规避英国遗产税呢?
1、斯拉维卡成立信托
我们之前所指,埃克莱斯顿不能将资产注入信托,否则面临20%遗产税,是指由他作为委托人所设立的信托,但没有说不能注入非英国住所的配偶斯拉维卡所设立的信托。而且,上述7年的赠与时限,是适用于赠与给她个人,而不适用于赠与给她所成立的信托。
于是在1997年,斯拉维卡作为信托委托人,在列支敦士登成立了名为Bambino的信托,受托人是当地信托公司Corfiducia Anstalt。
2、F1股权重组
埃克莱斯顿在1996年左右,将手上的F1相关股权及资产重组,并装入了一家在泽西岛(Jersey)成立的Petara Limited公司(两个女儿Petra及Tamara的部分名字合并而来)。然后,再1997年初,再将Petara Limited的公司股权注入至在泽西岛成立的SLEC Holdings Limited(为斯拉维卡英语姓名Slavica Ecclestone的首两个英语字母,简称SLEC),作为持有F1相关资产的控股公司。具体重组过程未公开。
3、注入信托
Bambino信托成立后,1997年10月在泽西岛成立了一家名为Bambino Holdings Limited的下属公司持有信托资产。然后,埃克莱斯顿将SLEC Holdings Limited注入Bambino Holdings Limited,从而成功注入信托。具体注入过程未公开。
4、额外税务收益
上述安排除了可以规避英国遗产税外,由于斯拉维卡没有英国住所,只要她的境外所得不汇回英国,那么不需要就信托资产产生的所得缴纳任何英国税费,简直是非常完美的避税方案。
三、英国反避税规定
上述做法看起来很简单:只要让没有英国住所的配偶设立一个离岸信托,然后将应税资产装进去,就可以规避高达40%的遗产税,以及资产收益产生的所得税及资本利得税。不过,英国税法有相关反避税规定,因此埃克莱斯顿要确保避免触发反避税规定,才能够合规规避遗产税及所得税。
1、保留利益的赠与
根据英国1986年《财政法案》(Finance Act 1986)第102条所设立的“保留利益的赠与”(Gift with Reservation of Benefit,简称GWROB)的规则,若赠与人赠与了某项资产(包括赠与给信托),却仍保留了该资产的任何利益或“享用权”(Power to enjoy),则在计算遗产税(IHT)时,该资产仍被视为赠与人遗产的一部分,需要缴纳40%遗产税。即便赠与了超过7年,只要触犯了GWROB的规则,那么相关赠与也视作无效,需要缴纳遗产税。
触犯GWROB的情况包括但不限于:
- 能够有效对受托人的决策施加影响
- 从信托直接或间接受益
- 免费享用信托资产
- 拥有任命或废除受托人的权利
- 通过贷款、补充协议,或经由家庭成员转手支付等方式,设法让信托资产回流
为了应对GWROB的风险,Bambino规定受益人是斯拉维卡及他的两个女儿,而埃克莱斯顿则明确属于排除人员(Excluded Person),不得享受任何信托资产的收益的权利。
2、委托人收益信托
根据《1998年英国所得及企业税法》(Income and Corporation Taxes Act 1988)第660A条及《1992年应课税利得税法》(Taxation of Chargeable Gains Act 1992),如埃克莱斯顿对信托有所控制,那么相关信托属于委托人收益信托(Settlor-interested Trust),他需要就信托所产生的收入及资本利得缴纳所得税及资本利得税。
虽然上述做法成功避税,但是就很容易被商业对手利用,指控埃克莱斯顿根本实质控制Bambino。比如,2005年11月,格里布科夫斯基(即受贿的那个银行家)在另一起针对埃克莱斯顿的案件中,提供了以下的证人陈述(Witness Statement):
我获悉……有人指称埃克莱斯顿控制或曾经控制SLEC。据我了解,原告方还声称,埃克莱斯顿先生与‘埃克莱斯顿家族信托’(该信托持有一家公司的股份,而该公司又是SLEC的股东之一)及/或SLEC本身之间看似‘相互独立’的状态,实则是一场骗局。在过去三年里,我曾与埃克莱斯顿及SLEC有过接触与往来。根据我的亲身经历与了解,我从未发现任何迹象表明埃克莱斯顿对SLEC、SLEC的任何股东,或是‘埃克莱斯顿家族信托’的受托人行使过(或曾试图行使)任何控制权或影响力。特别需要指出的是,在我参与SLEC事务的这三年间,我从未见过埃克莱斯顿先生试图控制或影响SLEC;事实上,我可以确认,他对SLEC并不具备任何影响力或控制权。我从未见过埃克莱斯顿试图影响SLEC的行为、举措或决策过程。