美国AI巨人帕兰提尔的有效税率如何实现只有1.4%?

2026年7月,国际税务组织“国际企业税务责任与研究中心”(Centre for International Corporate Tax Accountability and Research,简称CICTAR)发布了一份调查报告《谁为监控国家买单?帕兰提尔的全球税务架构如何抽走用于公共服务和基础设施的资金》(Who pays for the Surveillance State? How Palantir's global tax structure drains funding for public services and infrastructure),指责美国AI公司“帕兰提尔”(Palantir)在2025年利润总额达到16.6亿美元(折合约人民币110亿)的情况下,所得税费用只有2270万美元,有效税率仅有1.4%。虽然报告并没有提出帕兰提尔逃税的证据,但是报告依然引起了广泛的报道。在这一篇文章中,我们将分析这份报告的分析细节,并提供揆创独有的内容及观点。我们以前其实也说过,CICTAR的税务立场倾向
由于很多人并不认识帕兰提尔,我们先做简单的介绍。
一、帕兰提尔是谁
帕兰提尔成立于2003年,总部位于美国科罗拉多州丹佛,由彼得 · 蒂尔(Peter Thiel)与亚历克斯 · 卡普(Alex Karp)等人联合创立,是全球顶尖的大数据分析与人工智能软件服务商。公司名称源自《指环王》中能洞察远方的“真知晶球”。
帕兰提尔的核心能力在于帮客户打通庞杂的海量异构数据,通过建立数字本体(Ontology)将数据转化为可操作的决策建议。其三大核心平台为:
- Gotham:专为国防与情报机构设计,在追踪恐怖分子、军事反恐、战场态势感知及协同作战中扮演关键角色;
- Foundry:面向商业企业(如金融、医疗、供应链等),帮助企业整合运营数据以优化决策与效率;
- AIP(人工智能平台):近年来推出的重磅产品,将大语言模型与企业私有数据及流程深度融合,极大降低了AI落地的门槛。
作为早期的AI“独角兽”企业,帕兰提尔长期自带神秘色彩。它早期主要服务于美国国防部、美国中情局、美国联邦调查局等政府部门。自2020年上市(代码:PLTR)以来,公司迅速向商业市场扩展,并在大模型爆发潮中凭借独特的“前向部署工程师(FDE)”服务模式和强大的自动化AI落地能力实现业绩暴增。
凭借在国防安全与商业智能化领域的绝对护城河,帕兰提尔已成为全球AI和大数据应用层最具有代表性的巨头之一。2026年9月4日,帕兰提尔的市值约4200亿美元(折合约2.8万亿元人民币),全球企业按市值排名第33,非常接近中国建设银行的市值,可见规模之巨。
二、1.4%的所得税税率主要来自美国
2025年,帕兰提尔计提的企业所得税为2270万美元,其中已支付的所得税为2170万美元。在计提的2270万美元税费中,美国联邦所得税(Federal Income Tax)的税费为0,而美国州所得税(State Income Tax)的税费只有250万美元。换言之,帕兰提尔在海外共计提2020万美元。综合做的税率为1.4%。
帕兰提尔2025年来自美国的利润总额占全部利润总额约96%,也就是约15.9亿美元。如果只考虑美国,那么帕兰提尔的所得税率只有0.16%。美国以外的国家共产生7000万美元税前利润,所得税率为28.9%,税率相对合理。
换言之,帕兰提尔低税率的原因是由于在美国几乎无需纳税所导致的。那么,帕兰提尔在美国的税率为什么只有0.16%呢?
1、累计未抵扣亏损
虽然帕兰提尔市值很大,但是跟其他大部分的AI创业公司一样,公司创立以来基本上一直亏损,直至2023财年才开始扭亏为盈。而且,2023年及2024年的利润总额也只是区区的2.1亿美元及4.9亿美元(相对其4200亿美元的市值而言)。所以,2025年仍然有过去年度累计的未抵扣亏损,其中确认为递延所得税资产达到26亿美元。
技术上来说,当过去确认了递延所得税资产,那么在产生可抵税的时候,递延所得税资产应该冲回而确认所得税费用。考虑到2025年在美国的利润达到15.9亿美元,帕兰提尔在2025年的所得税率不应该只有0.16%这么少。揆创推测,帕兰提尔过去可能是因为未来利润难以预测,因此无法根据会计准则大量确认递延所得税资产,导致产生应税利润时无递延所得税资产可冲回(也就是无需确认所得税费用),实现极低所得税税率。
随着帕兰提尔的利润规模越来越大,未来累计未抵扣亏损将会越来越少,而且未确认递延所得税资产也将会越来越少。在没有其他税务因素下,帕兰提尔的有效税率应该会逐步增加至美国联邦税率21%甚至更高(考虑到州税)。
就这一点看,揆创认为帕兰提尔低税率的原因是合理的,没有避税的明显嫌疑。
2、员工股权激励(Stock-Based Compensation)
CICTAR指出,帕兰提尔的有效税率极低的另一个重要理由,就是员工股权激励因股票上涨而带来的“虚高税务抵扣”。员工股权激励是指企业向员工支付股权(股票或期权)作为薪酬,而不是透过常规的现金。不过,跟现金不一样的是,员工股权激励在美国会计及税法的处理并不一致。
在美国会计上,帕兰提尔在授予员工股权之日的股权价值记录初始会计费用。在美国税务上,由于授予员工的股权一般都会有一定时间才能够真正归属相关员工(所谓的vesting period,一般为三至五年),因此规定帕兰提尔按照员工归属之日的股权价值来确认抵税金额。
帕兰提尔近几年股价暴涨,造成了一种奇妙的情况:会计确认的员工股权激励费用低(在股价较低的时候),税务确认的员工股权激励费用多(在股价较高的时候),造成了帕兰提尔即便账上利润丰厚(会计费用低),也无需缴纳任何美国联邦所得税(税务抵扣高)。
CICTAR指出,帕兰提尔这种做法是有意为之的,让企业在困难的时候降低员工费用,然后在企业腾飞的时候享受巨大的税收优惠,同时保持稳健的现金状况以进行再投资。我们认为这种指控相当荒谬:
- 股价无法预测:企业要享受所谓的税务优惠,前提是股价必须一直涨,而且要疯涨才能够享受像帕兰提尔这么大金额的税务抵扣。问题是,帕兰提尔管理层有本事能预测自己公司未来几年股价暴涨吗?如果真的可以,管理层有更多的方法来享受经济收益(4200亿的市值放在那里),何需浪费时间来所谓“节税”(以2024年的4.9亿美元利润来看,节税也就最多1亿美元左右)?
- 股权激励是企业真正成本:帕兰提尔实打实将自己的股权及股票授予给员工,从股东及企业角度来说是真实的成本,按归属时的股权价值来抵税并无不妥。有效税率过低只是因税会差异加上股价上涨而导致的,难道有效税率过高时(当股价因股灾而暴跌),就可以说帕兰提尔有奉献精神愿意多纳税吗?
- 个人所得税:如果帕兰提尔的抵税金额跟会计费用当时确认时一致,那么会解决CICTAR认为有效税率过低的问题。但是,从取得帕兰提尔股权的员工来看,是否也应该按授予时较低的股价来缴纳个人所得税?如果是,那么对以其他方式收取工资的个人并不公平。如果不是,那为什么企业跟个人在同一个员工股权激励在所得税上有如此重大的差异?更讽刺的是,员工往往在股权激励所得的税负比企业高。税法对授予时间征税/抵税的算法,整体是对征税的国家有利的。
3、研发
CICTAR指出帕兰提尔的低税率还有一个重要理由,就是获得了美国大量的研发税收抵免(Research and Development Tax Credits),以及研究及实验性支出宽松的抵扣政策(OBBBA Tax Deductions)。
美国税法第41条规定了研发税收抵免。只要严格满足四大条件的研发开支,那么相关研发开支可以直接抵消应纳税税款。换句话说,当帕兰提尔发生1亿美元的合资格研发开支,就可以抵扣1亿美元的税款,是一项积极鼓励美国创新的税收政策。
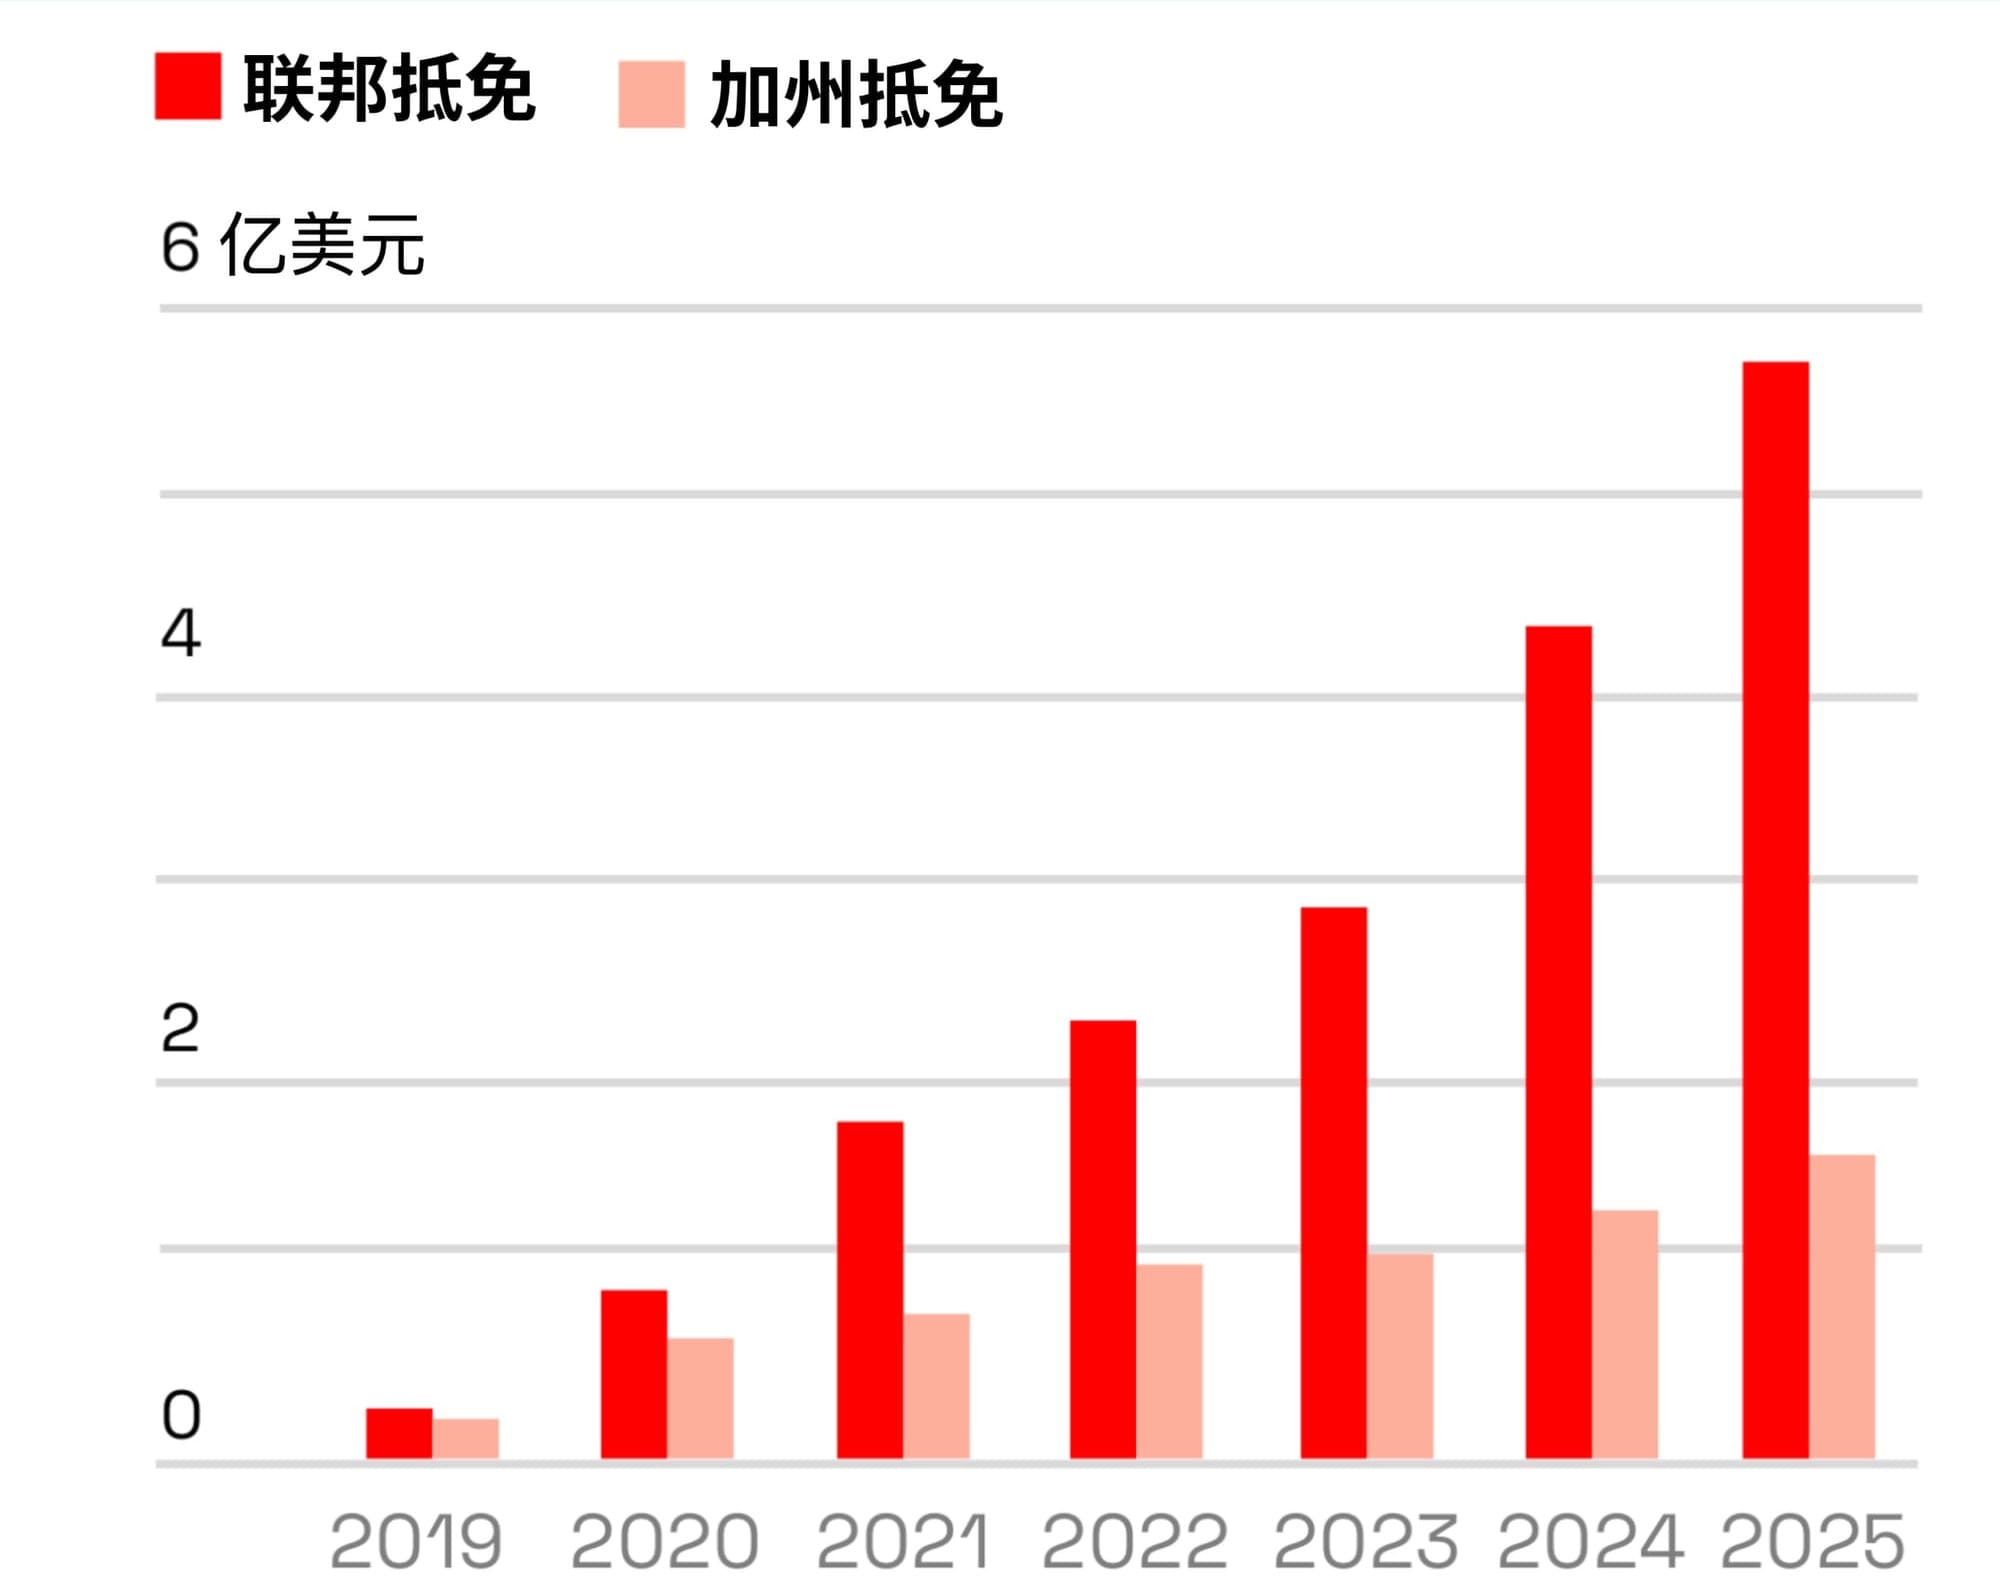
上图是CICTAR统计帕兰提尔在2019年至2025年从美国联邦及加州的研发税收抵免。无论是美国联邦还是加州,帕兰提尔的研发税收抵免都是逐年增加。2025年,帕兰提尔的美国联邦研发税收抵免接近6亿美元,而加州研发税收抵免约1.5亿美元。这些研发税收抵免是帕兰提尔低所得税率的主要理由。
另外,2025年7月3日,美国通过了“一个大而美的法案”(简称“OBBBA”),推翻了2017年税法的研发支出按5年摊销抵扣的规定,允许美国企业自2025年起产生的研究或实验性支出可以全额抵扣。过去未摊销的研发支出余额,小企业可以追溯至2022年-2024年抵扣并申请退税,而大企业(比如帕兰提尔)则可以在2025年及2026年分两年摊销抵扣(也就是加快抵扣)。跟抵免不一样的是,抵扣是指抵扣应纳税所得,因此1亿美元的研发开支只能享受2100万美元的美国联邦税节税效果(美国联邦税率为21%)。2024年底,帕兰提尔未摊销的研究及实验支出抵扣超过4亿美元,因此它在2025年比往年有更大额的税务抵扣(在加速折摊情况下)。
CICTAR认为,帕兰提尔利用了美国研发税收抵免的政策,将美国用作避税天堂来享受了不公平的税收优惠。揆创认为这种指控并不公平,因为很多国家(包括欧洲国家)都对企业的研发支出提供各种税收甚至财政优惠。只要企业合法产生研发费用并合法利用政策,并不能因为企业享受了大量税务优惠而认为企业行为不当。除非CICTAR有证据指出帕兰提尔虚增研发费用,或者以不合格的研发费用申请税收抵免,否则这类指控并无道理。如果要指控,那就应该指控美国政府对研发费用提供大量的税务优惠。